

De Sāo Paulo, SP.
Falar de mudanças climáticas dentro da área de investimentos de um investidor institucional significava falar de sustentabilidade, de emissões de carbono, de compromissos ambientais e de relatórios ASG.
Isso mudou!
A questāo hoje é:
Quanto uma enchente, uma seca, uma onda de calor, uma mudança regulatória ou a dificuldade de contratar seguros pode reduzir o fluxo de caixa — portanto, o valor — de um investimento?
Essa alteraçāo de perspetiva não trata o clima simplesmente como uma questão de sustentabilidade. Trata como aquilo que interessa diretamente (ou deveria interessar) a qualquer investidor:
Risco financeiro.
Como transformar dados climáticos em informações utilizáveis na due diligence dos investimentos, nos modelos financeiros, na avaliação dos ativos e na gestão de riscos?
Para os fundos de pensão brasileiros, o assunto chega em ótima hora — talvez, trazendo junto um incômodo.
ASG deixou de ser demonstraçāo de boas intençōes
A PREVIC publicou agora, em setembro de 2026, a Portaria nº 728/2026, regulamentando a avaliação e o monitoramento dos riscos ambientais, sociais e de governança nos investimentos dos fundos de pensāo brasileiros (as EFPCs).
A norma operacionaliza dispositivos da Resolução PREVIC nº 26/2025 e estabelece que o Plano ASG deverá conter:
Diagnóstico das carteiras;
Objetivos;
Metodologia;
Cronograma;
Metas;
Indicadores de acompanhamento; e
Capacitação de dirigentes, conselheiros e equipes técnicas internas.
Incorporar aspectos ASG - Ambientais, Sociais e de Governança nos processos de investimento dos fundos de pensāo não deveria significar, simplesmente, acrescentar algumas páginas à mais nas Política de Investimentos.
Muito menos criar um formulário para apenas perguntar:
“Este investimento considera aspectos ASG? Sim ou não?”
Fazer isso é trocar compliance por gestão de riscos.
O desafio interessante começa quando transformamos algo aparentemente abstrato — eventos climáticos extremos — em uma variável do modelo de investimento.
Como fazer isso na prática?
Imagine que um fundo de pensão esteja analisando a aquisição de um imóvel logístico, uma debênture de infraestrutura, um FIDC, uma empresa por meio de um fundo de private equity ou mesmo ações de uma companhia listada em bolsa.
A due diligence tradicional, provavelmente, analisará:
Balanço;
Geração de caixa;
Endividamento;
Garantias;
Mercado de atuaçāo;
Governança do negócio;
Perspectivas econômicas; e
Dezenas de outros fatores.
Agora, será preciso acrescentar algumas outras perguntas:
Onde estão fisicamente localizados os ativos que geram aquele fluxo de caixa?
Há exposição relevante a enchentes, incêndios, secas, temperaturas extremas ou escassez de água?
Como esses riscos podem evoluir nos próximos 10, 20 ou 30 anos?
A empresa depende de fornecedores localizados em regiões vulneráveis?
Quanto custará adaptar os ativos contra esses riscos?
O seguro continuará disponível e se continuar, quanto custará?
A empresa pode enfrentar mudanças regulatórias ou tecnológicas que reduzam a competitividade de seu modelo de negócios?
São perguntas que tem a ver com clima, meteorologia, eventos climáticos, perceba:
As respostas são financeiras.
Dos mapas climáticos para o valuation
Não basta descobrir que determinado imóvel possui risco elevado de uma inundação ocorrer em 2040. O que o fundo de pensāo precisa perguntar é:
O que isso faz com o preço que estamos dispostos a pagar hoje?
É possível pensar em uma cadeia bastante simples no processo de decisāo:
RISCO CLIMÁTICO → IMPACTO OPERACIONAL → IMPACTO FINANCEIRO → VALUATION → DECISÃO DE INVESTIMENTO
Uma seca pode reduzir produção;
Menor produção pode reduzir receita;
Temperaturas extremas podem aumentar despesas de energia;
Uma enchente pode exigir CAPEX adicional;
Maior exposição climática pode elevar o prêmio dos seguros;
Uma instalação vulnerável pode perder valor residual;
Uma tecnologia intensiva em carbono pode sofrer com mudanças regulatórias.
Tudo isso pode finalmente aparecer onde deveria aparecer:
Fluxo de caixa;
Margem;
CAPEX;
Custo de capital;
Valor terminal; e
Preço do ativo.
O risco climático deixa então o relatório de sustentabilidade e entra, efetivamente, no modelo financeiro dos analistas.
Um checklist para a due diligence dos investimentos
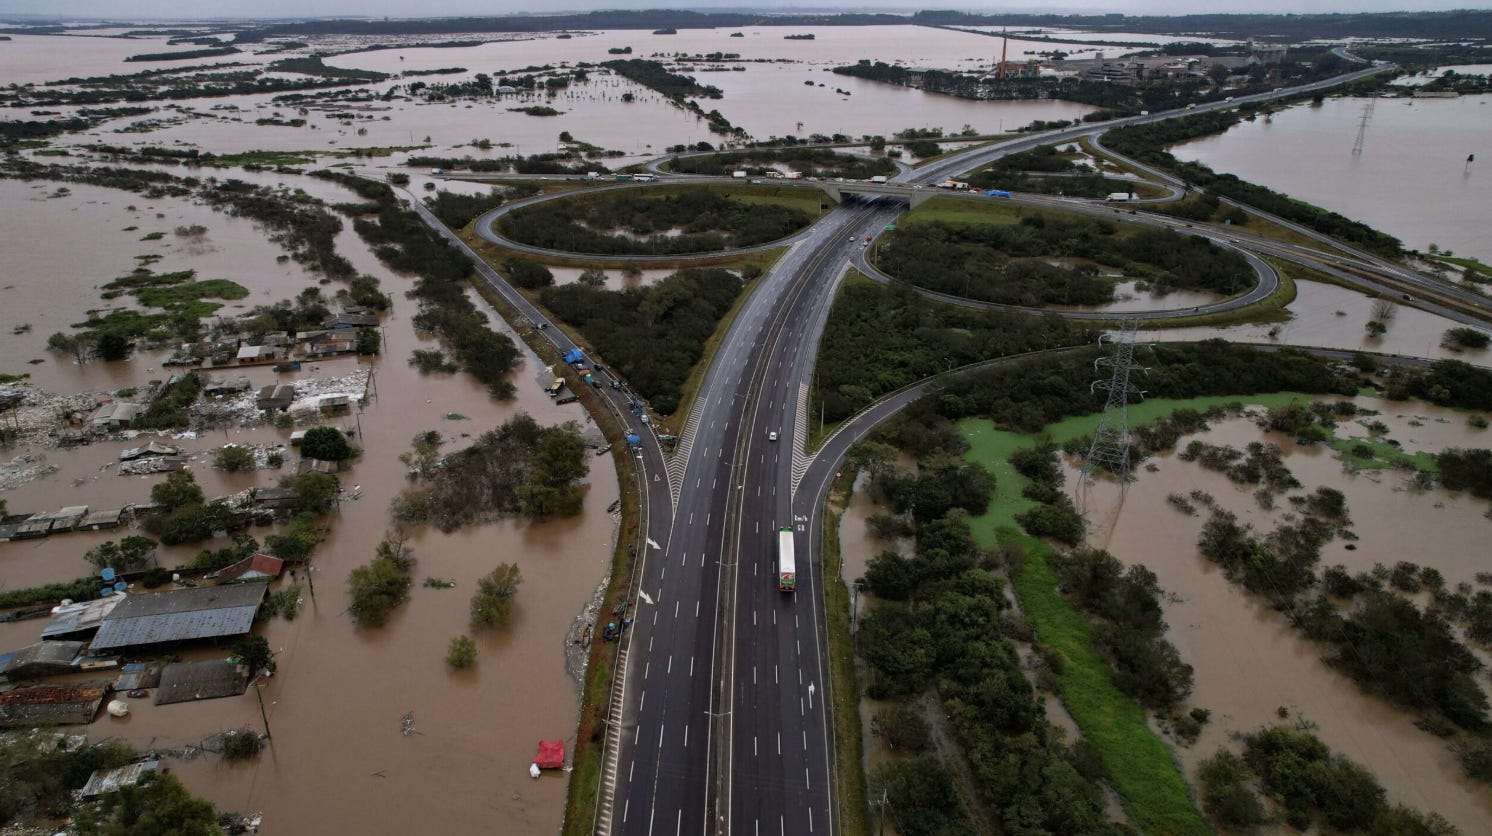
Sem transformar cada fundo de pensão brasileiro em um centro de previsāo meteorológica, algumas perguntas deveriam passar a fazer parte das análises de novos investimentos:
Localização: onde estão os principais ativos físicos, fornecedores e fontes de receita?
Riscos físicos: quais são as exposições a enchentes, secas, incêndios, tempestades, calor extremo e escassez de água?
Horizonte: como essas exposições mudam em 5, 10, 20 ou 30 anos?
Transição: mudanças regulatórias, tecnológicas ou de comportamento do consumidor podem prejudicar o negócio?
Seguro: o ativo continuará segurável? A que preço?
Adaptação: quanto será necessário investir para tornar o ativo resiliente?
Cenários: o investimento continua economicamente atraente em diferentes cenários climáticos?
Valuation: quais premissas do modelo precisam mudar?
Gestor: se o investimento for terceirizado, como o gestor incorpora esses riscos em sua própria análise?
Preço: depois de tudo isso, ainda estamos pagando o preço correto?
Esse último item é fundamental, porque a adoçāo de aspectos ASG nos processos de investimentos, NĀO se presta APENAS a responder:
“Podemos investir?”
O objetivo, real, é poder responder:
“Podemos investir — mas não por esse preço.”
Exemplos: investimentos em imóveis e infraestrutura
Fica mais fácil entender e vislumbrar o que estamos falando, nesses dois tipos de investimentos.
Dois galpões de logística aparentemente idênticos podem ter o mesmo aluguel, a mesma taxa de ocupação e contratos semelhantes.
Mas um deles pode estar em uma região cuja probabilidade de inundação aumentará significativamente nas próximas décadas.
Nesse caso, seu proprietário poderá enfrentar maiores custos de seguro, obras de adaptação, períodos de indisponibilidade e eventualmente, dificuldade para refinanciar ou vender o imóvel.
Logo, os dois ativos não deveriam necessariamente valer a mesma coisa hoje.
Esse raciocínio já começa a aparecer no mercado financeiro internacional.
O BNP Paribas, por exemplo, observa que o risco climático físico está migrando de uma questão de disclosure para uma variável de financiamento, afetando a cobertura de seguros, condições de refinanciamento e valor dos ativos. (BNP Paribas CIB)
No Reino Unido, a orientação aos conselhos dos fundos de pensão (trustees) também alerta que preços de mercado, isoladamente, podem não capturar adequadamente os riscos climáticos e recomenda análises de cenários e sua incorporação à seleção e ao monitoramento dos investimentos. (GOV.UK)
Fundos de pensāo nāo precisam ter satélites
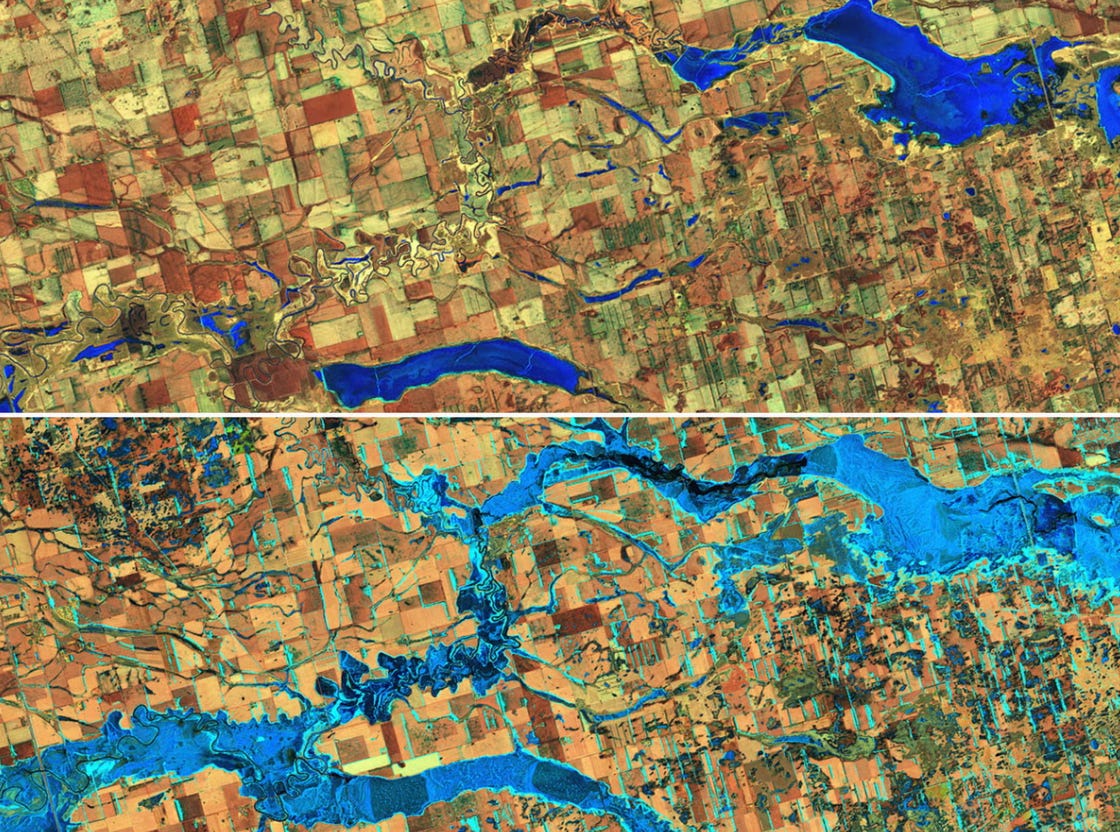
A própria regulamentação brasileira permite que as EFPC utilizem informações produzidas por gestores, consultores e provedores especializados, desde que garantam a confiabilidade e a rastreabilidade das informações. (Serviços e Informações do Brasil)
Em outras palavras, a competência fundamental do fundo não é produzir o dado climático. É saber:
O que perguntar;
Como avaliar a metodologia; e
Como transformar a resposta em decisão de investimento.
Um fundo de pensāo sempre pode comprar dados geoespaciais, projeções climáticas ou análises especializadas. O que não pode terceirizar é a pergunta:
“O que esses dados significam para o dinheiro dos participantes?”
Quanto tempo os fundos de pensāo brasileiros têm?
Não muito!
Pela Portaria PREVIC nº 728/2026, as EFPC dos segmentos S1 e S2 (as maiores) deverão aprovar seu Plano ASG até 30 de junho de 2027. As entidades S3 e S4 (médias e pequenas) terão até 31 de março de 2028.
A implementação poderá ser progressiva, por carteira, segmento ou classe de ativos, seguindo o princípio da proporcionalidade.
A regra também determina sua aplicação aos novos investimentos e ativos adquiridos, enquanto a avaliação do estoque atual permanece facultativa. (Serviços e Informações do Brasil)
Isso cria uma oportunidade interessante …
Em vez de gastar os próximos meses escrevendo um belo documento chamado Plano ASG, os fundos de pensāo brasileiros deveriam usar esse período para alterar uma coisa muito mais importante:
Seus processos de investimentos.
Inclua cinco ou dez perguntas sobre eventos climáticos na due diligence.
Peça aos gestores externos que expliquem como incorporam risco climático ao valuation.
Escolha inicialmente uma ou duas classes de ativos em que o risco seja mais material.
Faça um projeto-piloto.
Teste cenários.
Documente como o risco alterou — ou não — o preço do ativo.
Leve essa discussão para o Comitê de Investimentos e para os Conselhos.
Isso produzirá muito mais aprendizado do que começar pela elaboração de … um relatório de cinquenta páginas.
Clima nāo tem a ver com ideologia, tem a ver com preço
Fundos de pensão não existem para resolver problemas de aquecimento global. Existem para pagar, durante décadas, benefícios aos seus assistidos.
Justamente por isso precisam entender toda e qualquer variável capaz de destruir valor durante esse período de décadas.
Se uma enchente pode interromper a operaçāo de uma fábrica, se uma seca pode comprometer uma empresa de alimentos, se uma onda de calor pode elevar custos de energia, se determinado imóvel poderá ficar muito mais caro de segurar ou se uma mudança tecnológica pode transformar um ativo em obsoleto, isso interessa ao fundo de pensão.
Não porque esteja na letra “A” (Ambiental) de ASG, mas porque está no “R” de risco e no “$” de investimentos.
ASG nāo deveria ser encarado como mais uma obrigação regulatória, como questāo de compliance, mas sim como um arcabouço imprescindível para responder:
“Se o clima mudar e se tornar mais extremo - como nāo só os modelos, mas a prática indica que vem acontecendo - quanto este investimento realmente vale?”
Quando essa questāo entrar definitivamente na due diligence e no valuation dos investimentos dos fundos de pensāo brasileiros, ASG terá deixado de ser apenas discurso ou produçāo de belos relatórios de gestāo.
Terá virado aquilo para que veio: uma melhor gestão dos investimentos.
Grande abraço,
Eder.
Opiniōes: “How climate risk data can be embedded into due diligence and asset valuations”, Webinar promovido pelo “Responsible Investor” em parceria com Climate X”.
Disclaimer: Esse artigo foi escrito com uso de IA, baseado em prompts do autor, em sua profunda experiencia profissional e nas informações das fontes citadas.




Nenhum comentário:
Postar um comentário