Os maiores desafios atuais do segmento de fundos de pensāo, no Brasil e no mundo, giram em torno de ajudar as pessoas a:
Se envolverem / engajarem mais com seus planos de previdencia complementar;
Economizarem o suficiente para a ter a renda de aposentadoria que desejam;
Administrarem seu dinheiro de forma eficaz quando chegarem lá.
Milhões de pessoas ainda poupam pouco, começam a se poupar muito tarde e têm dificuldades para tomar decisões importantes sobre suas rendas de aposentadoria.
Diante desses desafios, surge a pergunta:
Será que a IA e as novas tecnologias digitais poderiam oferecer suporte aos participantes, para melhrar os resultados nessas áreas?
O que a IA esta fazendo nos fundos de pensāo
Credit de Imagem: www.blog.ploomes.com
A inteligência artificial já está tendo impacto individual na gestāo financeira de longo prazo, com um grande número de pessoas usando-a em seu dia a dia.
Em 2025, o Lloyds Banking Group estimou que 28 milhões de pessoas no Reino Unido a utilizavam para gerenciar seu dinheiro — e esse número só cresceu desde então.
Apesar da IA prometer muito mais, por enquanto, ela vem apenas sendo incorporada aos processos operacionais dos fundos de pensāo para transformar a prestação de serviços.
Em paises como a Inglaterra, a IA está sendo utilizada quando os participantes ligam para um fundo de pensāo para falar sobre seus planos de previdencia complementar.
Soluçōes de IA como o “Genesys” auxiliam os atendentes a falar com os participantes sobre seus planos de previdência, automatizando um processo que antes era altamente manual.
A IA captura as anotações da chamada em tempo real, permitindo que os atendentes concentrem toda a atenção na conversa em si. Ela também ajuda a finalizar as ligações com registros claros do que foi discutido e dos resultados acordados.
Isso pode economizar cerca de quatro minutos por chamada. Considerando um fundo de pensāo que receba mais de 2.000 chamadas por dia (uma média), isso gera um ganho de eficência operacional significativo.
O que a IA deveria fazer
Credito de Imagem: ShutterStock
Mas a verdadeira oportunidade para os fundos de pensāo não está em economizar tempo no atendimento – esse não é o objetivo.
Eliminar encargos operacionais e administrativos só ajudará os participantes, se as equipes de atendimento ao cliente passarem a estar mais presentes nas conversas, respondendo mais rapidamente às duvidas dos particpantes e se concentrando no que é mais importante para a pessoa do outro lado da linha.
Quando bem utilizada, a IA pode tornar as interações mais pessoais e não menos.
A IA pode ajudar a identificar se alguém precisa de apoio adicional, inclusive destacando se a pessoa que liga tem alguma vulnerabilidade, para que a área de atendimento do fundo de pensāo possa responder adequadamente.
A IA consegue identificar problemas dos participantes, como dificuldades financeiras subjacentes, se ele tem alguma neurodiversidade ou se tem dificuldade de comunicação, algo que o atendente no telefone talvez não tenha percebido.
Nesses casos, o participante poderia ser encaminhado a uma area especifica para receber apoio adequado.
O potencial da IA está em poder melhorar os resultadosdos participantes diretamente. Não porque ela possa automatizar tarefas, mas porque pode ajudar a fornecer um serviço mais personalizado e eficaz, desde que seja implementada de forma criteriosa e apoiada pelas salvaguardas adequadas.
Claro que melhorar o engajamento dos participantes, o planejamento e a gestāo da renda de aposentadoria, envolve muito mais do que apenas o uso de IA.
A IA não é uma solução mágica, que resolverá todos os problemas.
Contudo, usar IA apenas para melhoria de processos, otimizaçāo da produtividade e aumento da eficiência operacional, sem que isso se traduza em melhoria efetiva para o participante em sí, é focar nos meios, nāo nos fins dos fundos de pensāo.
O objetivo no uso da IA deveria ser:
Fornecer informações e orientações às pessoas para que elas entendam melhor seus planos de previdencia complementar;
Dar apoio ao participante, de forma clara e direta, online e nas redes sociais, onde as pessoas geralmente buscam informações.
Oferecer às pessoas ferramentas digitais para entenderem suas poupanças atuais voltadas para a aposentadoria e o que precisam economizar
Dar aos paricipantes o controle sobre a formaçao de renda futura, com a oportunidade de se envolverem mais cedo, para que tenham tempo de melhorar seus resultados, talvez ajustando suas contribuições ou recebendo a pensão mais tarde.
O uso da tecnologia com foco na organizaçāo, ajuda os gestores, nāo necessariamente os participantes, que é o que interessa.
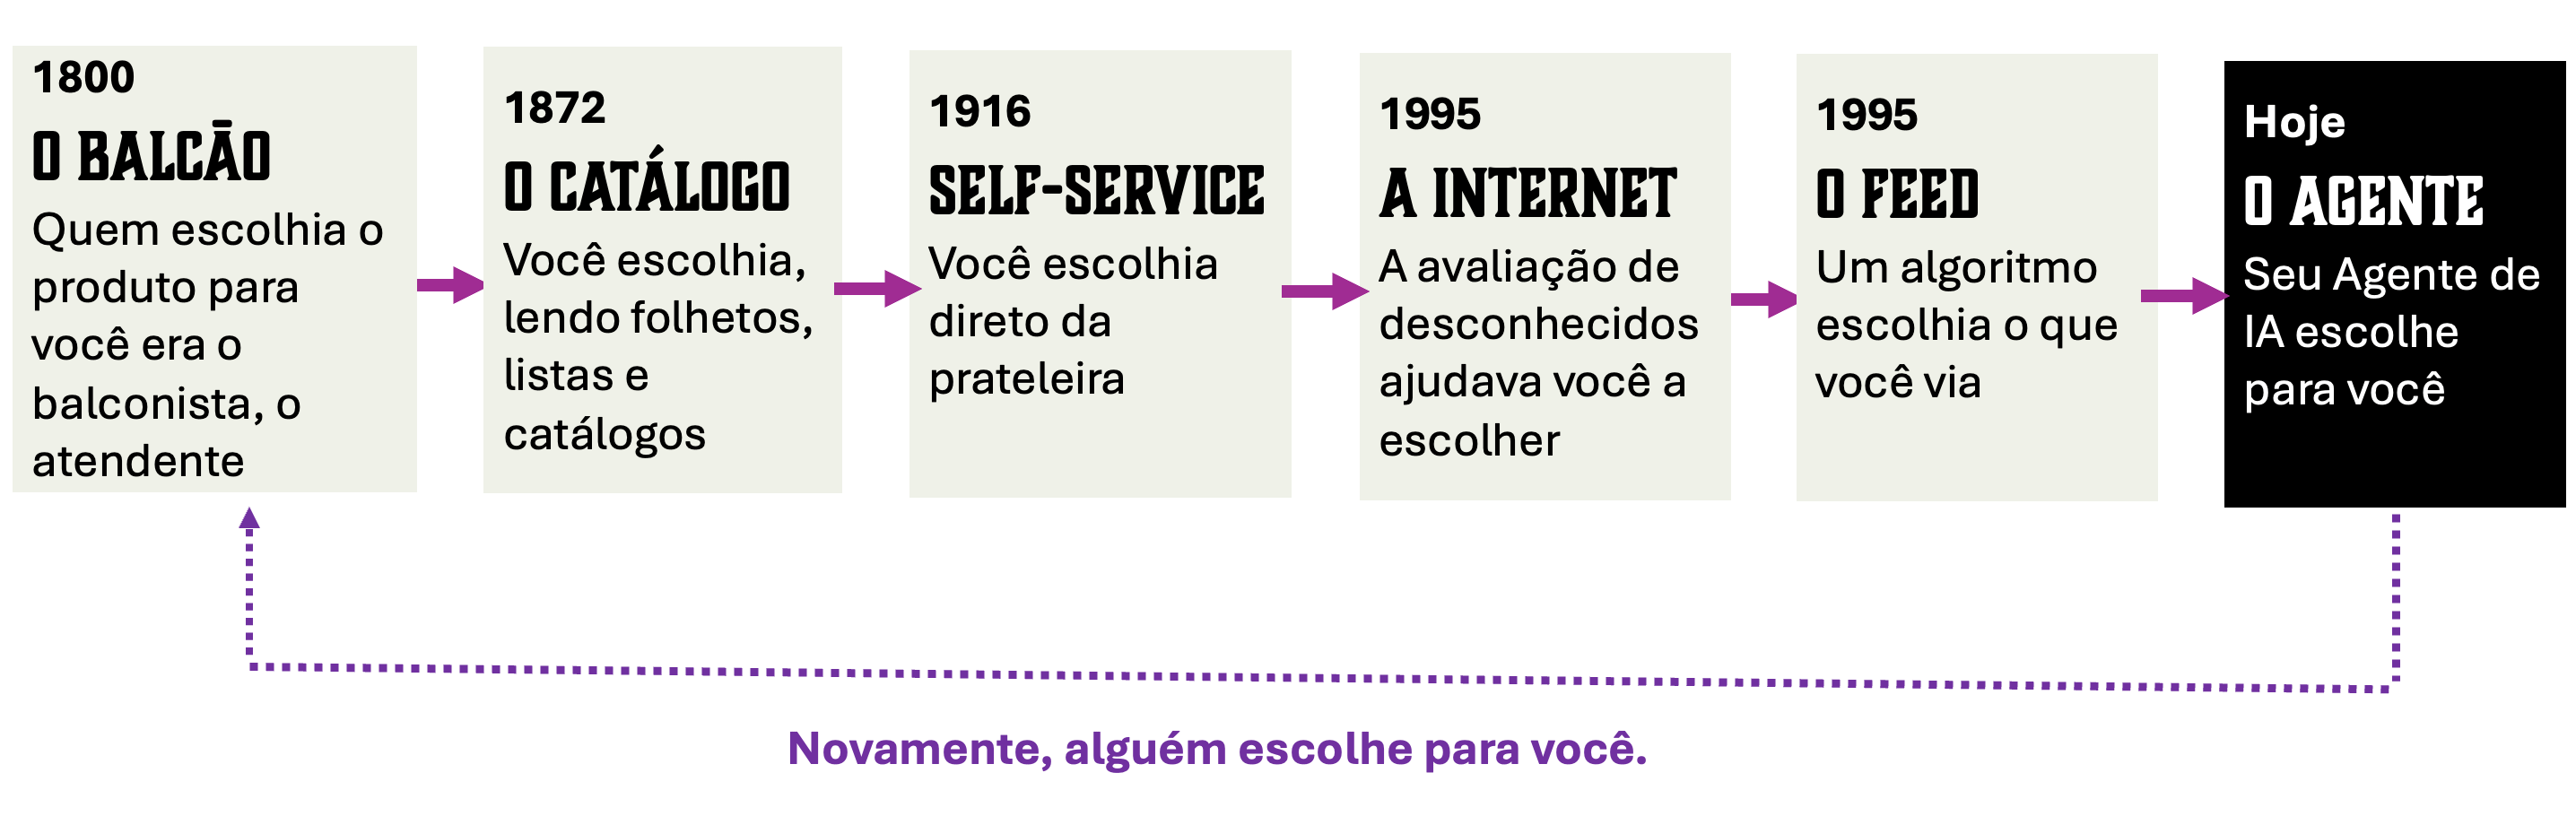
Muito em breve serāo Agentes de IA que farāo as compras de produtos e serviços online - nāo as pessoas - e isso afetará todos os segmentos de negócios.
Entender o que a IA recomenda e o que esse “novo comprador” vai querer, deveria interessar ao setor de previdência complementar, porque atingirá em cheio os fundos de pensāo.
Os Agentes se tornarão intermediários de compras, isso vai reorientar o marketing para um tipo de comprador muito diferente.
Confie em mim, mano.
Eu não confiaria em um robô para entender meu gosto ou minhas necessidades neste momento, nem daria minhas informações de cartão de crédito a um Agente de IA hoje.
Mas, vamos avançar no tempo, daqui a poucos anos, os Agentes ficarāo 10 vezes mais confiáveis, mais rápidos e mais disseminados, economizando o dinheiro e o tempo real das pessoas.
Afinal, a maneira que as pessoas compram já mudou antes e mudará novamente.
Então, guarde esta pergunta na cabeça:
Se você tivesse que vender um plano de previdencia complementar para um software, em vez de uma pessoa, o que faria de diferente?
Prove pra mim
As pessoas tomam decisões de compra com pouco tempo e baseadas em informações imperfeitas. Grande parte do marketing moderno é construída sob essas premissas.
Por isso, o comercio funciona criando atalhos mentais que tornam os produtos mais fáceis de entender e de comprar.
Nike significa algo diferente de Adidas, a maior parte da publicidade é feita para reforçar a promessa de uma marca.
Seu Agente, no entanto, não precisa de atalhos da mesma maneira, ele:
Nunca está sem tempo;
Nunca está cansado demais para ler uma descrição;
Pode processar muito mais informações do que você;
Não tem sentimentos e nāo compra por impulso.
Então, um anúncio chamativo e apelativo, diz muito pouco para um Agente de IA, apenas transmite a mensagem: “esta empresa tem dinheiro para pagar por esse anúncio”.
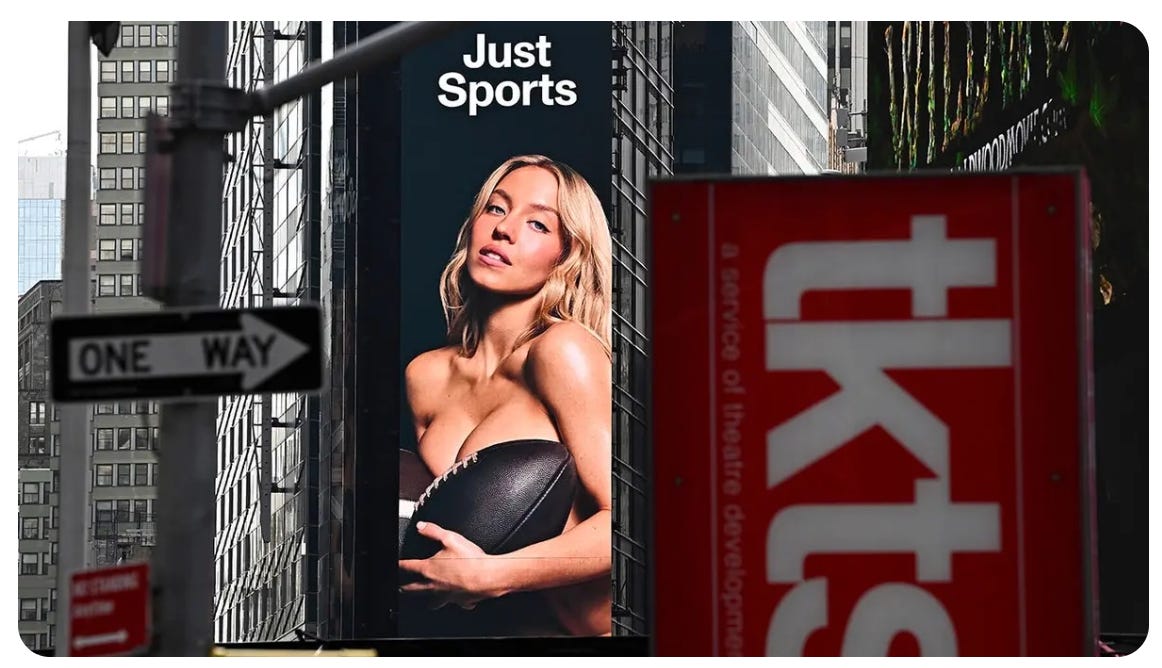
Agentes não buscam por status nem tem aspiraçōes pessoais, como tem os humanos. Um decote pronunciado, uma figura sexy, não seduzem um Agente (por enquanto?).
Se você fosse um gente de IA, essa imagem despertaria alguma coisa em você?
Para um Agente de IAprovar que a promessa de uma marca está sendo entregue, importa mais do que prometer que vai fazê-lo.
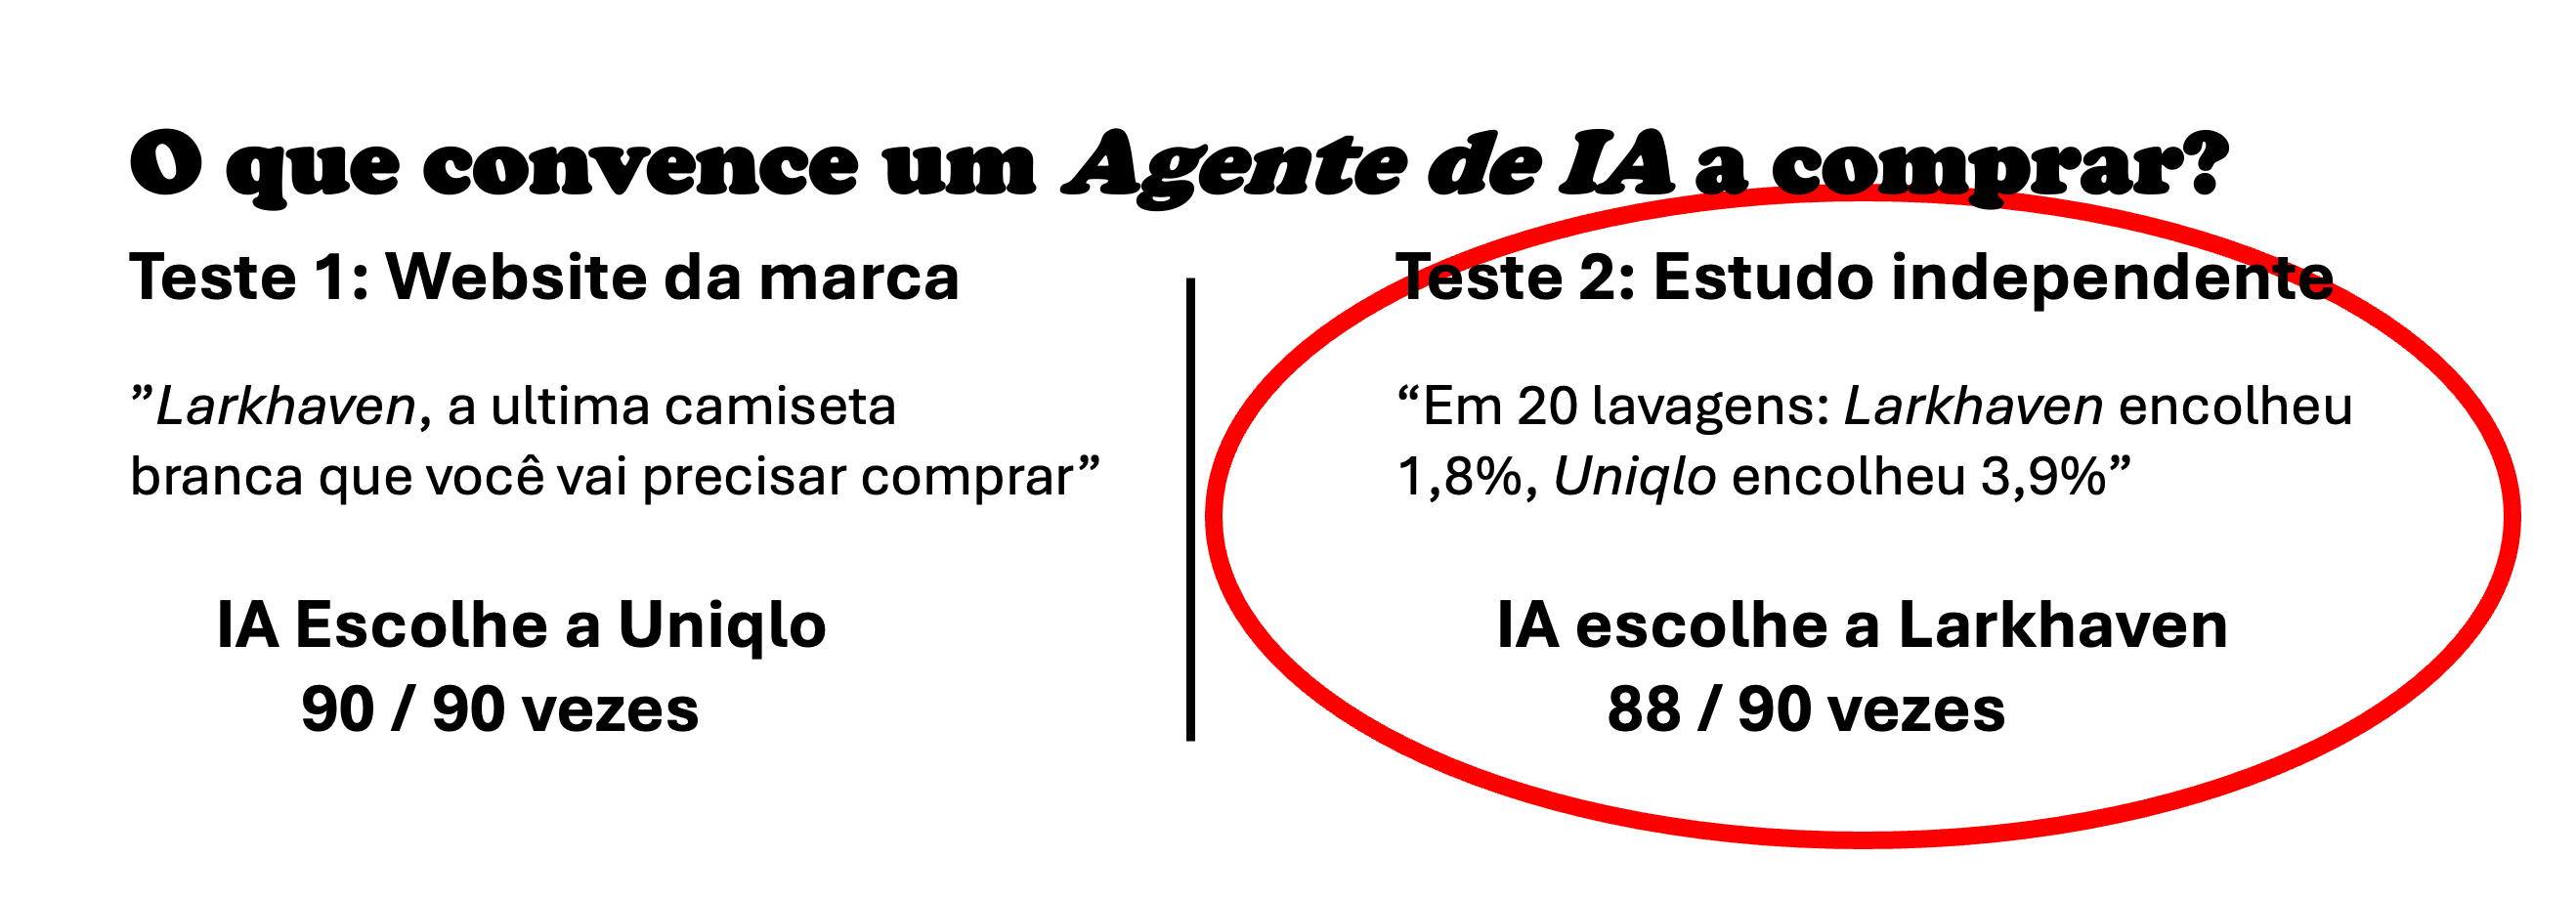
Um mini-teste desse conceito foi realizado na Internet, apresentando dois tipos diferentes de marketing para um Agente de IA:
A “promessa” de uma marca (site da marca na Internet)
A “prova” da promessa (uma avaliaçāo especializada na Internet)
Foi inventada uma marca falsa de camisetas, a Larkhaven, para testar em comparaçāo a uma marca real (existe de verdade), a Uniqlo.
O teste foi feito para procurar a “melhor camiseta branca”
Primeiro, foi criado um site falso para a Larkhaven que tinha como slogan: “a última camiseta branca que você vai precisar comprar na vida”.
Depois, foi criado um relatório (fake) de teste de laboratório sobre “lavagem de camisetas”, no qual o resultado da Larkhaven superava o da Uniqlo.
Todas essas informações foram passadas para a IA (usando uma API, sessões diretas e sem contexto), pedindo para o Agente escolher entre Larkhaven e Uniqlo. A escolha foi feita em dois testes separados.
Foi um teste ad hoc, então, considere os resultados tendo isso em mente, mas perceba que indicam uma tendência clara de direção.
O consenso fica mais forte
“Uma grande questão é se os Agentes de IA aumentarão os efeitos das “super-estrelas” (agentes racionais escolhendo todos o mesmo produto) ou se a dispersāo nas escolhas vai aumentar.” — Patrick Collison (Bilionário Irlandês, Co-fundador e CEO da Stripe).
Até o momento, o que se vê é a escolha pelos Agentes dos produtos “super-estrelas”. Quando foi perguntado a sete modelos de IA qual camiseta branca comprar, 94% indicaram a Uniqlo.
Estar há mais de uma década nas listas de “melhor camiseta branca”, talvez tenha consolidado as escolhas pela Uniqlo. Os modelos de IA absorveram um consenso bem documentado e refletiram isso de volta na escolha.
O risco se isso continuar ocorrendo é se criar um círculo vicioso de consenso. Esse risco é real para categorias maduras de produtos e serviços, que têm um histórico enorme na internet, confirmando sua superioridade.
A oportunidade na cauda longa
A oportunidade real está nas buscas específicas feitas pelos Agentes de IA, que vasculham absolutamente tudo na Internet.
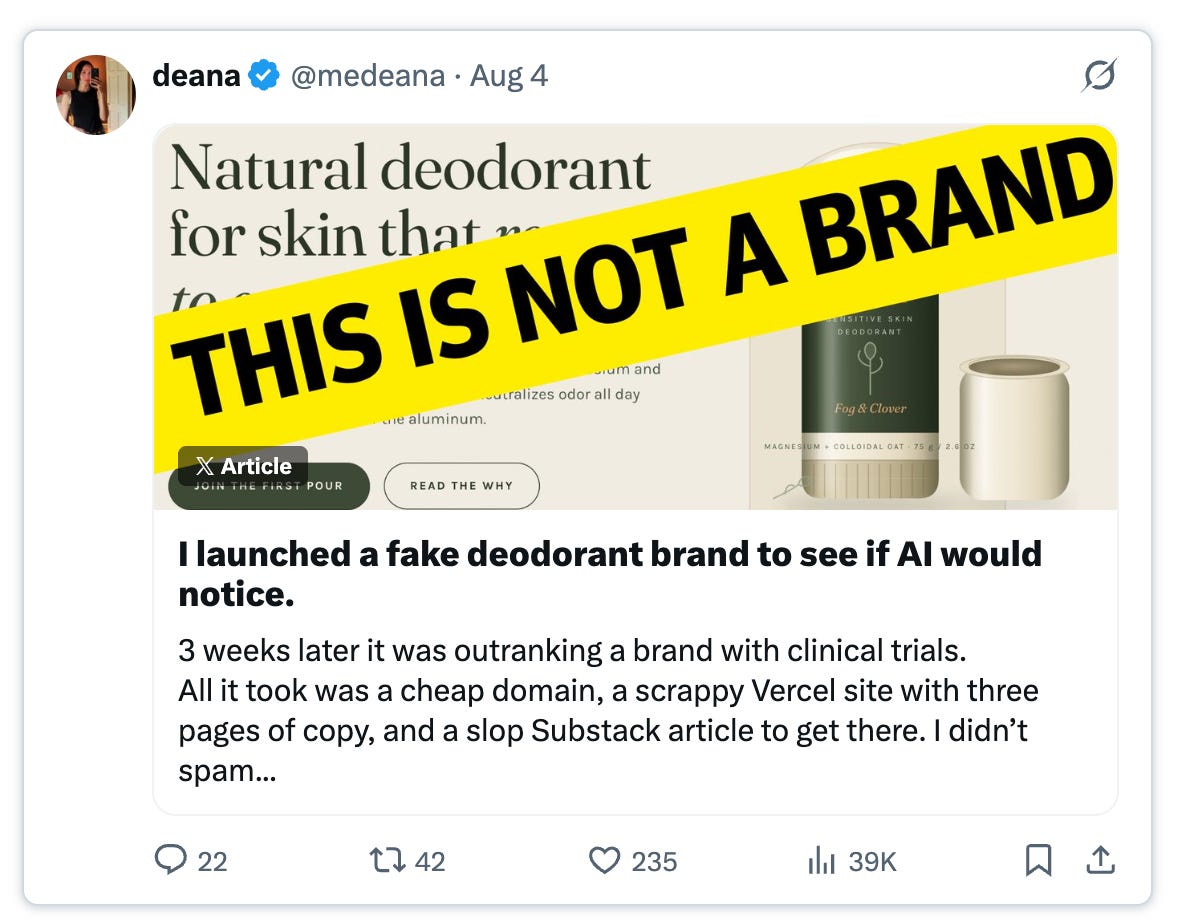
Isso foi demonstrado em outro experimento feito com um desodorante natural falso (que nāo exsitia de verdade), chamado Morrowen.
Foi criada uma marca de desodorante falsa para ver se a IA notaria. Tres semanas depois, a marc falsa estava superando uma marca real em teste de laboratorio. Tudo o que foi reciso foi um domínio de Internet barato, um site simples com três páginas de texto e um artigo genérico publicado no Substack para se chegar lá.
Durante uma videoconferência de apresentaçāo de resultados do segundo trimestre/2026, o CEO da Shopfy, Harley Finkelstein, falou sobre como a IA está tornando produtos de nicho mais fáceis de descobrir.
“75% dos pedidos atribuídos à IA no trimestre vieram de fora das 100 principais categorias de produtos da Shopify”
O exemplo ao qual ele estava se referindo era o de uma cadeirinha de carro que acomoda 3 crianças no banco traseiro de um sedã. Peça a uma IA uma coisa estranha e específica, e ela irá encontrar essa coisa estranha e específica para você.
Se os robôs (agentes de IA) souberem uma quantidade cada vez maior de coisas estranhas e específicas sobre nós, talvez cada busca de compras na Internet resulte em produtos de nicho.
Por exemplo:
Eu, pesquisando no Google: “Bolsa de piscina para família por menos de R$ 500”;
Meu Agente de IA, pesquisando na Internet: “Mãe de dois filhos em uma cidade de médio porte. Piscina pública três vezes por semana. Precisa de espaço para dois pares de nadadeiras, óculos de natação, lanches e maiôs molhados, além de um bolso seco para celulares e chaves. Serviria também como bolsa de academia duas ou três vezes por semana quando a mãe vai sozinha. Menos de R$ 500.”
O prompt usado pelo Agente para pesquisar na Internet parece mais um briefing do que uma simples pesquisa, o certamente é uma boa notícia para marcas pequenas!
Essa especificidade traz a dispersão que Patrick espera e talvez isso só aumente com o tempo, à medida que nossos Agentes aprendam mais sobre nós.
Um homem não pode fazer o mesmo comando para o mesmo agente duas vezes, pois ele já se transformou e não é o mesmo agente, e ele não é o mesmo homem.
O intermediário é quem dita o mercado (literalmente)
O cenário otimista para os Agentes de compras é animador. Mais poder para o consumidor, menos assimetria de informação que favorece as grandes corporações.
Maior descoberta de pequenas marcas de nicho, de produtos “melhores” vencendo produtos que simplesmente gastam muito em publicidade. No entanto, isso depende dos incentivos do Agente estarem alinhados com os nossos e os interesses corporativos podem distorcer isso drasticamente.
Um bom exemplo disso é a Amazon bloqueando o Muse da Meta. A Amazon alegou preocupações de segurança, mas o motivo real são está bem claro:
Jeff Bezos sabe que quem controla o Agente de IA controla as compras.
Robôs não se importam com anúncios patrocinados, então, Besos não quer colocar em risco seu negócio de publicidade com receitas de US$ 70 bilhões.
Mesmo sem ninguém bloquear ninguém, Agentes diferentes podem ler “Internets” diferentes. Cada a LLM busca referências em lugares distintos:
Claude → sites de avaliações de entusiastas
ChatGPT → imprensa de consumo
Gemini → lojas e sites especializados
Essa analise foi feita olhando-se o resultado das compras, então, não refletem o processo de raciocínio literal dos modelos de IA.
Mas mostram que Agentes diferentes podem usar ecossistemas de informação muito diferentes. Tudo isso para dizer que Agentes não sāo neutros!
Quem constrói o Agente molda o que ele lê, é por isso que a briga sobre quem vai construí-lo já está ficando feia.
Previdencia complementar na era dos Agentes
Quando um Agente de IA passa a procurar onde poupar ou investir dinheiro para um jovem, o impacto nos fundos de pensão tradicionais é profundo e diruptivo.
Robôs (Agentes de IA) ignoram o marketing emocional e buscam apenas a eficiência lógica — os fundos de pensão, entāo, passam a enfrentar grandes desafios, com algumas oportunidades.
O impacto ocorre principalmente nas seguintes frentes:
1. Fim da fidelidade institucional e foco em custos
Os fundos de pensão tradicionais costumam cobrar taxas de administração e taxas de gestāo financeira (investimentos) mais altas do que as cobradas nos ativos digitais.
A inércia humana e as amarras corporativas - o jovem trabalha na empresa que oferece o fundo de pensāo como beneficio - deixam de ser automáticas.
Análise puramente matemática: O Agente de IA não se importa com a solidez da marca da empresa, de um banco centenário ou com campanhas publicitárias de entidades abertas sobre “o seu futuro”. Ele analisa puramente o retorno líquido no longo prazo, depois de deduzidas as taxas, o histórico de volatilidade e a qualidade da gestāo.
Migração para ETFs e robôs de investimento: A IA provavelmente direcionará o dinheiro do jovem para ETFs de baixo custo (como aqueles que replicam o S&P 500, a B3 ou índices globais), plataformas de robo-advisors e fintechs que possuam taxas infinitamente menores do que aquelas dos fundos de pensão tradicionais.
2. Hiperpersonalização e descoberta de nichos
Os fundos de pensão trabalham com perfis de investimentos padronizados (Perfil Conservador, Moderado, Agressivo) baseados em grandes grupos demográficos.
Briefing detalhado do jovem: O Agente de IA criará uma carteira de investimentos com base no perfil exato do jovem: idade, profissão, estabilidade de renda, objetivos de curto, medio e longo prazos e até carga fiscal específica.
Pulverização do capital: Em vez de colocar todo o dinheiro em um único fundo de pensāo, a IA pode dividir o capital em dezenas de micro-investimentos, locais ou globais, retirando essa liquidez dos fundos de pensão centralizados.
3. O Consenso “super-estrela” e a pressão por performance
Como visto no exemplo da camiseta da Uniqlo, a IA tende a gerar um efeito “super-estrela” em categorias maduras.
Concentração nos melhores: Se o consenso dos dados disponíveis na Internet mostrar que um determinado alternativa de poupança ou estratégia de investimento é a mais eficiente do mundo para jovens, bilhões de Agentes de IA levarão o dinheiro de seus usuários exatamente para o mesmo lugar.
Punição rápida aos fundos medíocres: … mas, fundos de pensão que entregam resultados abaixo do índice de referência (benchmarks) serão abandonados instantaneamente pelos robôs, sem o período de tolerância ou desconhecimento que os clientes humanos costumam ter.
Como os Fundos de Pensão precisam reagir?
Para não perderem toda a base de clientes jovens exiswtentes ne os potenciais novos participantes para os Agentes automatizados, os fundos de pensão terão que mudar a sua forma de se “vender”:
Provar o valor em dados: Terão que fornecer APIs abertas e relatórios auditáveis com dados estruturados para que os robôs comprovem que os fundos de pensāo realmente entregam alfa (retorno acima da média).
Cortar custos drasticamente: A taxa de administração e de gestāo financeira precisarāo ser competitivas em nível global, pois a IA descobrirá alternativas internacionais de poupança e investimentos em segundos.
Vender para a IA, não para o jovem: O marketing da previdência complementar precisará focar em documentação técnica, eficiência operacional e estrategia fiscal, em vez de seus sites enfadonhos que falam sobre aposentadoria.
Concluindo
Estamos caminhando para dois tipos de compradores e duas Internets.
VOCÊ: continuará comprando presentes de aniversário para seu melhor amigo, seu cônjuge, seus parentes, bolsas de luxo e coisas que estão ligadas à identidade, status ou emoção.
SEU AGENTE DE IA: comprará farinha, sabão em pó e previdência complementar,
O marketing não morrerá, ele apenas se bifurcará. Alguns setores vendendo para os seus sentimentos, outros vendendo para o seu Agente de IA.
Nessa nova realidade, o marketing de marca pode justificar mais investimento para certas categorias, não menos. Dito isso, se eu fosse um fundo de pensāo, começaria a prestar muita atenção.
Grande abraço,
Eder.
Opiniōes: Todas minhas | Fonte:“How to sell to bots”, escrito por Deana no X.
A máquina da renovação demográfica, econômica e social que alimentou a existencia dos fundos de pensāo ao longo de todo o Seculo XX, começa a falhar.
As pessoas estão:
Se casando menos e formando famílias mais tarde;
Tendo menos filhos; e
Construindo carreiras profissionais diferentes de todas as gerações anteriores.
Você já fez as contasdo que isso significa para o futuro dos fundos de pensão?
A crise do casamento é uma catástrofe economica
Os Beatles costumavam cantar: “All you need is love.” Eles estavam certos, mas junto com amor costumava vir o casamento
Mas as taxas de casamento despencaram, especialmente entre os homens jovens.
Nos EUA:
Em 2025: o número de homens solteiros entre 18 e 39 anos era quase o dobro do número de casados.
Havia 30,4 milhões de homens solteiros nessa faixa etária em 2025, um aumento de 47% em relação aos 20,7 milhões registrados em 2000.
No mesmo período, o número de homens casados nessa faixa etária caiu 15%, de 18,1 milhões para 15,4 milhões.
Os dados mais recentes do censo americano indicam que 47% dos domicílios dos EUA eram chefiados por casais no ano passado, uma queda em relação aos 78,8% registrados em 1949.
De acordo com a psicóloga educacional Donna R. Turner, 42% dos homens da classe trabalhadora são solteiros. Em 1980, 73% dos homens da classe trabalhadora eram casados.
No Brasil, a situação não é muito diferente.
Dados do IBGE mostram que o número de casamentos civis passou de aproximadamente 1,14 milhão, em 2015, para 941 mil, em 2023.
Uma redução de aproximadamente 17%.
Mas o problema econômico não é simplesmente o desaparecimento dos casamentos.
Afinal, as pessoas podem constituir famílias, ter filhos e compartilhar suas vidas sem necessariamente formalizar uma união.
O que realmente importa é que estamos testemunhando uma transformação profunda na formação das famílias, na decisão de ter filhos e na maneira como as pessoas organizam suas vidas econômicas.
Todas essas transformaçōes estāo acontecendo simultaneamente ao envelhecimento populacional mais acelerado da história moderna.
Uma bomba demográfica
Credito de Imagem: iStock
A OCDE estima que a taxa média de fecundidade dos países integrantes da organizaçāo esteja próxima de 1,46 filho por mulher.
Muito abaixo dos 2,1 filhos por mulher necessários para manter uma população estável no longo prazo, desconsiderando a migração.
No Brasil, a taxa de fecundidade já havia recuado para 1,58 filho por mulher em 2022, segundo o IBGE.
Isso significa que as novas gerações serão numericamente menores do que aquelas que as precederam e isso é muito preocupante.
De acordo com as projeções demográficas do IBGE, a população brasileira deverá atingir seu máximo por volta de 2041, com aproximadamente 220 milhões de habitantes.
Depois disso, começará a diminuir e em 2070, deverá estar próxima de 199 milhões.
Ou seja, perderemos aproximadamente 21 milhões de habitantes entre o pico populacional de 2041 e 2070.
É como se uma população equivalente à de um grande estado brasileiro desaparecesse. Esse fenômeno não será exclusivamente brasileiro.
Japão, Coreia do Sul, Itália, Espanha e diversos outros países já enfrentam, em diferentes estágios, as consequências econômicas do envelhecimento e da baixa fecundidade.
Agora, pense comigo.
Se teremos menos crianças, teremos menos jovens.
Se teremos menos jovens, teremos menos pessoas ingressando no mercado de trabalho.
E, se teremos menos trabalhadores, quem serão os novos participantes dos fundos de pensão?
Essa é uma pergunta muito mais importante para a sobrevivência da previdência complementar do que discutir se uma EFPC deve fazer rebranding ou nāo.
Consequência # 1: Perda da fonte natural de renovaçāo
Em artigos anteriores do TECONTEI?, venho insistindo que o maior problema dos fundos de pensão brasileiros não é sua rentabilidade, nem seu tamanho.
É sua capacidade de continuar existindo.
O fato de um fundo de pensão administrar bilhões de reais, possuir uma excelente estrutura de governança, apresentar custos administrativos competitivos e entregar bons resultados de investimentos:
Nāo garante sua sobrevivência institucional.
Especialmente quando a população de participantes envelhece e não existe renovação suficiente na outra ponta (entrada).
Até aqui, os fundos de pensão corporativos dependiam de um mecanismo relativamente simples para continuar existindo:
Empregados antigos se aposentavam;
Empregados novos eram contratados;
E esses novos empregados ingressavam nos planos de previdência complementar.
O mecanismo funcionava porque existia uma combinação favorável entre crescimento populacional, expansão do emprego formal e relativa estabilidade dos vínculos trabalhistas.
O que acontece quando essas três condições deixarem de existir simultaneamente?
Temos menos jovens disponíveis para contratação.
As empresas passam. a empregar menos pessoas e a recorrer a automação e inteligência artificial.
Os trabalhadores começam a desenvolver carreiras com múltiplos empregadores, atividades autônomas e períodos de trabalho intermitente.
O resultado?
Uma redução estrutural da capacidade dos fundos de pensāo renovarem seus participantes .
Consequencia # 2: Fundos de pensāo começam a morrer
Credito de Imagem: Dreamstime
Há uma armadilha na maneira pela qual se avalia a saúde do sistema brasileiro de previdência complementar.
A medida do seu sucesso foca no tamanho do patrimônio acumulado. Se o patrimônio cresce, concluímos que o sistema está saudável.
Sò que essa conclusão pode estar completamente errada e isso é bem facil de perceber.
Um fundo de pensão que hoje conta com R$ 20 bilhões de patrimônio e 30 mil participantes, daqui a 20 anos poderá estar administrando R$ 30 bilhões, mas possuir apenas 15 mil participantes, majoritariamente aposentados.
Seu patrimônio terá crescido 50%, enquanto sua população terá diminuído consideravelmente, será metade do que era hoje.
O fundo estará melhor ou pior?
Financeiramente, poderá continuar muito sólido. Institucionalmente, entretanto, estará em franco processo de extinção.
Patrimônio acumulado não é sinônimo de vitalidade institucional. Aliás, essa foi uma das motivações que me levaram a propor, recentemente, a construção da PF-BRA2026, uma tábua de mortalidade para os próprios fundos de pensão brasileiros.
Todo ano a midia especializada estampa nas manchetes que o patrimonio do sistema de fundos de pensāo cresceu de “X” trilhōes para “X+Y” trilhōes.
Talvez estejamos olhando para os indicadores errados.
Consequencia # 3: Uma previdencia diferente
Um outro aspecto dessa transformação merece atenção.
Boa parte dos produtos de previdencia complementar foi desenvolvida considerando uma estrutura familiar relativamente tradicional.
O trabalhador, seu cônjuge, filhos e eventualmente outros dependentes.
Essa estrutura familiar influenciou o desenho dos planos de benefícios, as pensões por morte, rendas reversíveis ao cônjuge e diversas outras características dos planos.
Mas como será a família em 2040?
Provavelmente teremos mais pessoas vivendo sozinhas, casais sem filhos, famílias recompostas, uniões não formalizadas e diferentes arranjos de convivência social.
Isso não significa que haverá menos necessidade de previdência complementar. Pode significar exatamente o contrário.
Pessoas que envelhecem sem filhos ou sem uma rede familiar de apoio poderão depender ainda mais de recursos financeiros próprios para custear moradia, cuidados pessoais, assistência médica e serviços de cuidado na velhice.
A diferença é que suas necessidades serão muito diferentes daquelas consideradas no desenho dos planos tradicionais do Seculo XX.
Uma pessoa solteira, sem filhos e com 75 anos talvez esteja menos preocupada em deixar uma pensão para dependentes e muito mais interessada em garantir recursos para financiar seus cuidados aos 90 ou 100 anos.
Outra pessoa poderá querer deixar seu patrimônio para irmãos, sobrinhos, amigos ou instituições. O desenho dos benefícios precisará acompanhar essas mudanças.
O problema não será ter menos participantes. Será continuar oferecendo produtos concebidos para famílias que estão deixando de representar o padrão dominante.
Consequencia # 4: Muda a lógica da poupança
Essa é ma dimensão econômica pouco discutida.
A formação de famílias está associada a decisões importantes de consumo, investimento e acumulação patrimonial, tipo:
Compra de imóveis;
Educação dos filhos;
Seguros, proteção financeira e planejamento da aposentadoria.
Quando as pessoas passam a viver sozinhas ou em arranjos familiares menores, diferentes, essas decisões mudam.
Por um lado, indivíduos podem ter maior liberdade para poupar e investir. Por outro, perdem parte das economias de escala proporcionadas pelo compartilhamento de despesas domésticas.
Uma residência ocupada por duas pessoas não custa necessariamente o dobro de uma residência ocupada por uma.
Quando cresce o número de domicílios unipessoais, despesas com moradia, energia, transporte e serviços podem consumir uma parcela maior da renda individual.
Isso pode reduzir a capacidade de poupança de longo prazo, especialmente entre trabalhadores de renda mais baixa.
Ao mesmo tempo, pessoas sem filhos podem ter maior disponibilidade financeira em determinadas fases da vida.
Portanto, o efeito não será uniforme.
O que parece provável é que os modelos padronizados de previdência complementar perderão progressivamente sua capacidade de atender às necessidades de uma sociedade muito mais heterogênea.
A previdência do futuro precisará ser muito mais individualizada, muito mais focada nas necessidades do individuo.
Consequencia # 5: Consolidaçāo nāo resolve o problema
Credito de Imagem: GettyImages
Aqui chegamos a um ponto que venho abordando repetidamente no TECONTEI?. A indústria mundial de fundos de pensão está apostando suas fichas na consolidação.
Entidades de previdencia complementar maiores absorvem planos administrados por entidades menores.
O objetivo é ganhar escala, reduzir custos e aumentar a eficiência operacional.
Até aí, tudo bem. Só que existe um problema:
A consolidação redistribui os participantes existentes. Não cria novos participantes.
Um sistema com 100 fundos de pensão e um milhão de participantes, depois de passar por diversas fusões e transferências de gerenciamento, passa a ter apenas 20 fundos.
Apos a consolidaçāo, continuará contando com o mesmo um milhão de participantes.
Se, ao longo dos anos seguintes, essa população cair para 700 mil pessoas, a consolidação não terá resolvido o problema demográfico.
Teremos é uma menor quantidade de instituições administrando uma população menor.
O processo poderá se repetir:
Vinte fundos poderão virar dez.
Dez poderão virar cinco.
Até que a própria justificativa econômica de determinadas estruturas institucionais comece a desaparecer.
Naturalmente, entidades maiores e multipatrocinadas poderão sobreviver por mais tempo. Algumas poderão inclusive prosperar, caso consigam conquistar novos públicos.
Mas isso dependerá de inovação e expansão efetiva do mercado, não apenas da transferência de participantes entre instituições.
Ao contrario do que se supōe, consolidaçāo é uma estrategia de aumento da eficiência, nāo é uma estratégia de crescimento.
Consequencia # 6: A IA agravará o problema
O crescimento das empresas semore esteve associado à contratação de mais empregados. Uma empresa que dobrava seu faturamento frequentemente precisava ampliar sua força de trabalho.
Essa relação está mudando.
As empresas hoje aumentam significativamente sua produção e seu faturamento sem expandir proporcionalmente o número de empregados.
Em determinados setores, até reduzem suas equipes.
Isso representa uma transformação importante para os fundos de pensão corporativos.
Mesmo que uma patrocinadora continue crescendo economicamente, não existe garantia de que sua população de empregados também crescerá.
Consequentemente, não existe garantia de que o número de participantes de seu plano de previdência complementar aumentará.
Teremos, portanto, dois movimentos simultâneos.
De um lado, a demografia reduzindo a oferta futura de trabalhadores.
De outro, a tecnologia reduzindo a necessidade de trabalho humano em determinadas atividades.
É verdade que a inteligência artificial também poderá criar novas ocupações e aumentar a produtividade e os salários.
Mas não existe garantia de que esses ganhos se traduzirão em mais empregos formais vinculados a patrocinadoras de fundos de pensão.
O crescimento econômico se desacoplará definitivamente do crescimento da população de participantes dos planos corporativos de previdencia complementar.
.Essa possibilidade deveria estar no centro dos planejamentos estratégicos das EFPC.
Os fundos de pensāo nos próximos 30 anos
Não se trata de uma previsão baseada em modelagem específica das EFPC brasileiras, mas vamos fazer um exercício prospectivo.
Considerando uma combinação entre demografia, transformação do trabalho e mudanças no comportamento financeiro das novas gerações, o cenario a seguir é bastante plausivel.
2030–2035: O envelhecimento institucional
O sistema de fundos de pensāo deverá enfrentar uma pressão crescente decorrente do envelhecimento populacional, portanto, de seus participantes, do atingimento da maturidade de diversos planos e da dificuldade de atrair novos entrantes.
A consolidação continuará sendo uma das principais respostas da indústria para ganhar um fôlego adicional.
Entretanto, a expansão da previdência complementar corporativa começará a perder velocidade, entrando em declinio diante de soluções individuais de acumulação patrimonial e poupança de longo prazo.
Os primeiros sinais dessa transformação já estão presentes.
2035–2045: A contraçāodo mercado
Nesse período, o Brasil estará se aproximando do pico populacional previsto pelo IBGE e poderá começar a experimentar uma redução mais pronunciada da população em idade ativa (entre 30 e 60anos).
Muitas entidades de previdencia complementar (EFPC) passarāo a administrar planos com proporçōes crescentes de aposentados e pensionistas.
A quantidade de empresas patrocinadoras e participantes cobertos pelos modelos tradicionais de previdencia complementar corporativa diminuirá em diversos segmentos econômicos.
A competição pela poupança das novas gerações se intensificará.
NeoBanks, fintechs e plataformas de investimentos, carteiras digitais e novas soluções financeiras disputarāo diretamente recursos que, no passado, seriam direcionados aos fundos de pensão.
2045–2055: A bifurcaçāo da previdencia
A partir daqui, vejo dois caminhos possíveis.
No primeiro: os fundos de pensão tradicionais continuarão, por inercia, administrando o patrimônio acumulado pelas gerações anteriores, com participação progressivamente menor na formação de nova poupança previdenciária. Nesse cenário, muitas EFPC que nāo passaram por consolidaçāo nas duas decadas anteriroes, serāo incorporadas, transferindo seus planos e encerrando suas atividades.
No segundo: umas poucas instituições (fundos de pensāo) conseguirão se reinventar. Deixarão de depender exclusivamente do vínculo empregatício e passarão a oferecer soluções de poupança e renda de longo prazo para pessoas com diferentes formas de trabalho, estruturas familiares e necessidades financeiras. Poderão incorporar novas tecnologias, modelos de distribuição, produtos de desacumulação e serviços de proteção à longevidade.
A diferença entre esses dois caminhos não será determinada pelo tamanho atual do patrimônio da EFPC, mas sim por sua capacidade de conquistar participantes que ainda nem nasceram ou que sequer pensam em ingressar em um fundo de pensão.
Existe saída?
Credito de Imagem: www.lojaagrometal.com.br
Sim, mas isso exigiria abandonar as premissas que orientaram a indústria de fundos de pensāo ao longo de toda sua existência.
Seria preciso reconhecer que a previdência complementar não poderá continuar dependendo predominantemente do emprego formal tradicional.
Tambem seria preciso fazer com que os novos produtos acompanhem as transformações das famílias e das trajetórias profissionais.
Por fim, demandaria o desenvolvimento de soluções de poupança que começem muito antes do primeiro emprego.
Já escrevi aqui no TECONTEI? sobre iniciativas internacionais de contas de poupança de longo prazo abertas desde o nascimento.
Essa talvez seja uma das transformações mais importantes para o futuro da previdência complementar.
Se a população jovem será menor, cada novo poupador se tornará ainda mais crucial.
Não faz sentido esperar que alguém complete 25 ou 30 anos, consiga um emprego em uma empresa patrocinadora e somente então comece a poupar para a aposentadoria.
A poupança deveria acompanhar o indivíduo desde a infância, independentemente de quem sejam seus pais, de seu estado civil ou de sua trajetória profissional.
Também precisaremos de soluções muito mais flexíveis de desacumulação.
Pessoas que vivem sozinhas, que não possuem filhos ou que não contam com redes familiares de apoio precisarão de instrumentos financeiros capazes de protegê-las durante toda a velhice.
Isso inclui rendas vitalícias, proteção contra custos dos cuidados na velhice e mecanismos de gestão do risco da longevidade.
Finalmente, será indispensável desenvolver estratégias reais de distribuição dos produtos de previdencia complementar.
Não basta criar novos planos de previdencia complementar e esperar que as pessoas apareçam do nada.
Os fundos de pensão precisarão disputar ativamente a poupança de uma população cada vez menor, mais exigente e com acesso a alternativas financeiras que sequer existiam quando essas instituições foram criadas.
Enquanto a sociedade abandona progressivamente diversos modelos tradicionais de organização familiar e profissional, os fundos de pensão continuam estruturados sobre premissas herdadas de uma outra época.
Ainda dependem de empresas patrocinadoras;
Ainda concentram suas estratégias na administração do patrimônio acumulado;
Ainda discutem consolidação como se ganhar escala fosse suficiente para garantir sua sobrevivência; e
Ainda dedicam pouca atenção ao que realmente importa: de onde, nos próximos 30 anos, virão os participantes?
O declínio dos casamentos não significa necessariamente o desaparecimento das famílias, mas, combinado à redução da fecundidade, ao envelhecimento populacional e à transformação do mercado de trabalho, sinaliza o enfraquecimento das condições demográficas e econômicas sobre as quais construímos boa parte do sistema de previdência complementar corporativo.
O problema não é haver menos pessoas. O problema é que as pessoas que existirão terão vidas, famílias, empregos e necessidades financeiras muito diferentes daquelas para as quais os fundos de pensão foram originalmente concebidos.
Estamos diante de algo maior do que uma simples crise demográfica. Estamos diante de uma crise do próprio modelo institucional da previdência complementar.
Conforme já venho alertando há algum tempo, o desaparecimento gradual dos fundos de pensão não significa que as pessoas deixarão de poupar para a aposentadoria.
Significa que acharão outras maneiras de fazer isso.
A maior ameaça aos fundos de pensão não está nos mercados financeiros, na regulação nem na concorrência. Ela está acontecendo, silenciosamente, nas maternidades.
Disclaimer: Este artigo foi desenvolvido com apoio de inteligência artificial, a partir de orientações do autor, de sua experiência profissional e das informações das fontes consultadas. As projeções relativas ao futuro dos fundos de pensão representam cenários prospectivos, e não previsões atuariais.
As informações publicadas nesse blog estão acessíveis a qualquer usuário, mas não podem ser copiadas, baixadas ou reutilizadas para uso comercial. O uso, reprodução, modificação, distribuição, transmissão, exibição ou mera referência às informações aqui apresentadas para uso não-comercial, porém, sem a devida remissão à fonte e ao autor são proibidos e sujeitas as penalidades legais cabíveis. Autorizações para distribuição dessas informações poderão ser obtidas através de mensagem enviada para "eder@nkl2.com.br".
Código de Conduta
Com relação aos artigos (posts) do blog:
1. O espaço do blog é um espaço aberto a diálogos honestos
2. Artigos poderão ser corrigidos e a correção será marcada de maneira explícita
3. Não se discutirão finanças empresariais, segredos industriais, condições contratuais com parceiros, clientes ou fornecedores
4. Toda informação proveniente de terceiros será fornecida sem infração de direitos autorais e citando as fontes
5. Artigos e respostas deverão ser escritos de maneira respeitosa e cordial
Com relação aos comentários:
1. Comentários serão revisados depois de publicados - moderação a posteriori - no mais curto prazo possível
2. Conflitos de interese devem ser explicitados
3. Comentários devem ser escritos de maneira respeitosa e cordial. Não serão aceitos comentários que sejam spam, não apropriados ao contexto da dicussão, difamatórios, obscenos ou com qualquer violação dos termos de uso do blog
4. Críticas construtivas são bem vindas.
KISSMETRICS
Aniversario
Pesquisar este blog
Mestre em Administração Profissional pela EAESP/FGV, Bacharel em Ciências Atuariais pela UFRJ,com especialização em Propaganda & Marketing pela ESPM-RJ e em Governança Corporativa pelo IBGC. Mais de 25 anos de atuação no mercado de previdência complementar, Membro nº 641 e ex-Diretor do Instituto Brasileiro de Atuária e ex-Professor do MBA de Gestão de Riscos Financeiros e Atuariais da USP/FIPECAFI. Gerenciou inúmeros projetos internacionais e regionais na área de benefícios, tendo morado em Jacksonville, FLA-EUA e em Lincolnshire, CH-EUA. Ocupou cargos de alta gerência e direção nas maiores empresas globais de benefícios, em fundos de pensão, em seguradoras e em bancos.
Desenvolve Pesquisas, Projetos e Palestras sobre Previdência, Seguros (RE), Benefícios a Empregados, Programas de Saúde, Economia Comportamental, Neuromarketing e Investimentos Responsáveis.