

De Sāo Paulo, SP.
Enquanto gestores de ativos gigantes incorporam o Bitcoin às suas análises de investimentos e a Geração Z começa a poupar cada vez mais cedo, os fundos de pensão brasileiros continuam proibidos de investir em ativos virtuais.
Estamos protegendo os participantes ou condenando a previdência complementar corporativa à irrelevância?
O mundo dos investimentos está mudando rapidamente. Como já aconteceu tantas vezes na história, algumas instituições parecem determinadas a assistir às transformações pela janela, enquanto outras aproveitam as oportunidades.
Duas notícias recentes ajudam a entender o tamanho do problema que se desenha para os fundos de pensão brasileiros.
A primeira vem de um dos maiores gestores de investimentos do mundo, o J.P. Morgan Asset Management, que passou a incluir o Bitcoin em suas projeções de retorno de longo prazo.
A segunda envolve a Geração Z, que está começando a investir muito mais cedo do que todas as gerações anteriores.
O que essas duas notícias têm em comum?
Elas mostram que o futuro da previdência complementar pode estar se afastando do modelo de investimentos que os fundos de pensão brasileiros estão autorizados a oferecer.
Bitcoin deixou de ser um investimento toxico
O Bitcoin sempre foi tratado pelo mercado financeiro tradicional como um ativo especulativo, sem valor intrínseco e inadequado para investidores institucionais.
Esse era o discurso, só que isso mudou.
Agora mesmo, em novembro de 2026, o J.P. Morgan Asset Management, que possui sob gestāo aproximadamente US$ 5 trilhões, incluiu o Bitcoin em seu relatório “Long-Term Capital Market Assumptions” (*), como classe de investimentos para 2027
(*) Documento utilizado como referência para a construção de carteiras de investimentos de longo prazo.
Os números chamam a atenção. Segundo as projeções apresentadas:
10% ao ano: retorno composto anual esperado para o Bitcoin nos próximos dez anos, superior ao projetado para as demais classes de ativos analisadas.
33%: correlação estimada entre o Bitcoin e as ações de grandes empresas americanas, relativamente baixa quando comparada à de diversas outras classes de investimentos.
55% ao ano: volatilidade anualizada estimada, evidenciando que o potencial de retorno vem acompanhado de riscos elevados.
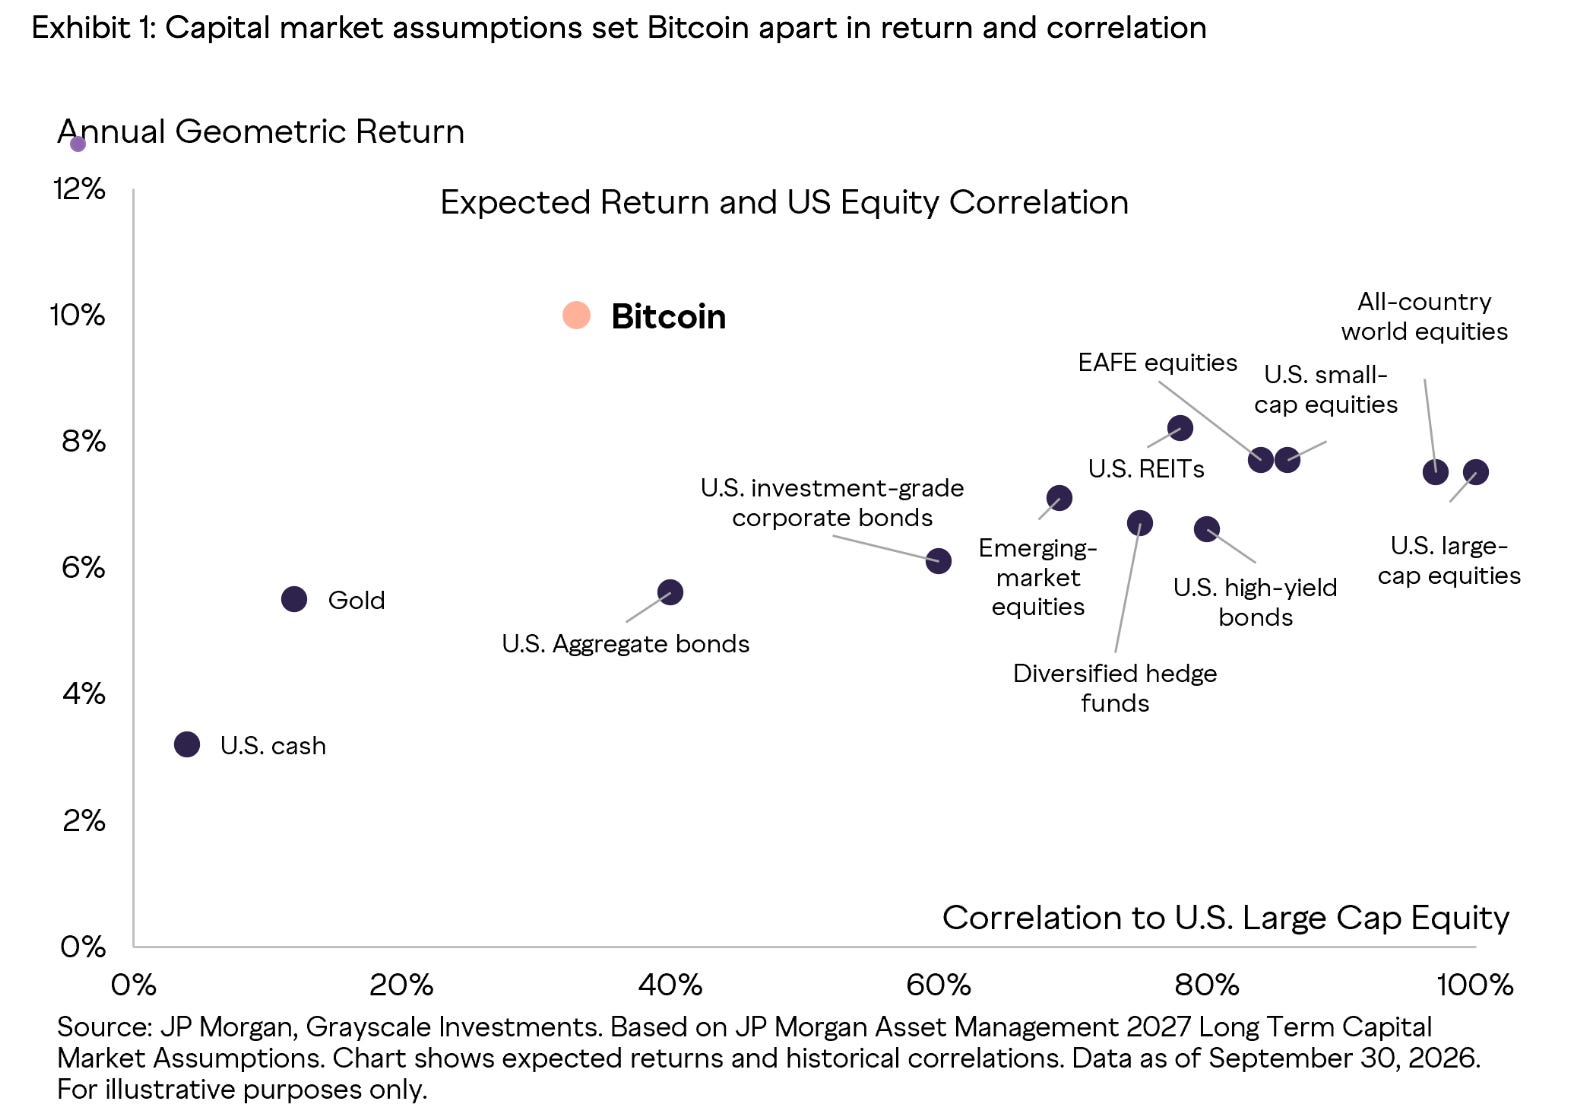
Esses números não representam promessas de rentabilidade. São hipóteses de mercado que podem não se concretizar. O próprio J.P. Morgan reconhece a instabilidade das correlações do Bitcoin e ainda não o incorpora às suas principais matrizes de covariância.
Porém, existe algo mais importante do que os números.
O Bitcoin passou a ser analisado dentro da mesma estrutura utilizada para avaliar ações, títulos públicos, crédito privado e outras classes tradicionais de investimentos.
Isso representa uma mudança de paradigma.
Gestoras como BlackRock, J.P. Morgan e outras grandes instituições financeiras já não podem simplesmente ignorar os ativos digitais.
O debate deixou de ser exclusivamente sobre a legitimidade desses investimentos e passou a incluir questões muito mais relevantes:
Quanto investir em ativos digitais;
Como administrar seus riscos; e
Qual papel esses ativos podem desempenhar em uma carteira diversificada.
Essa deveria ser uma questão fundamental para os fundos de pensão.
Diversificar é o oposto de comprar mais titulos publicos
Um dos princípios mais conhecidos da gestão de investimentos é a diversificação. A ideia é relativamente simples:
Combinar ativos cujos preços não se movimentem necessariamente na mesma direção, reduzindo a dependência da carteira em relação a determinados fatores de risco.
O Bitcoin apresenta uma característica potencialmente interessante nesse contexto: sua correlação com os mercados tradicionais pode ser relativamente baixa.
Isso significa que, em determinadas condições, uma pequena exposição ao ativo pode contribuir para melhorar a relação entre risco e retorno de uma carteira.
Evidentemente, baixa correlação não significa ausência de correlação. Tampouco garante proteção durante crises financeiras, quando diferentes ativos podem sofrer quedas simultâneas.
No entanto, o argumento econômico merece ser examinado.
Se um investimento regulado oferece perspectivas atraentes de retorno e comportamento parcialmente independente das classes tradicionais, por que ele deveria ser excluído, antecipadamente, das alternativas disponíveis aos gestores previdenciários?
Principalmente quando estamos falando de instituições responsáveis por administrar recursos durante décadas.
No Brasil, entretanto, ainda encontramos planos de Contribuição Definida (CD) com aproximadamente 80% ou até 90% de seus investimentos concentrados em renda fixa, frequentemente em títulos públicos.
Não há dúvida de que esses investimentos oferecem vantagens importantes, especialmente em um país com taxas de juros historicamente elevadas.
Mas segurança não é sinônimo de eficiência.
Uma carteira excessivamente concentrada pode representar um risco diferente daquele que normalmente preocupa os gestores de fundos de pensāo:
O risco de deixar de acumular patrimônio suficiente para financiar uma aposentadoria adequada de seus participantes.
Esse é um risco que simplesmente não costuma aparecer com destaque nos relatórios semestrais dos conselhos fiscais dos fundos de pensāo.
Mas esse risco aparece, inevitavelmente, no valor do benefício que o participante receberá no futuro.
O que a Gen Z tem, que as outras geraçōes nāo tiveram
Uma segunda análise, publicada pela Grayscale em setembro passado, apresenta uma informação especialmente relevante para a previdência complementar.
Nos Estados Unidos, a Geração Z começou a investir, em média, aos 19 anos de idade. Compare isso com as gerações anteriores:
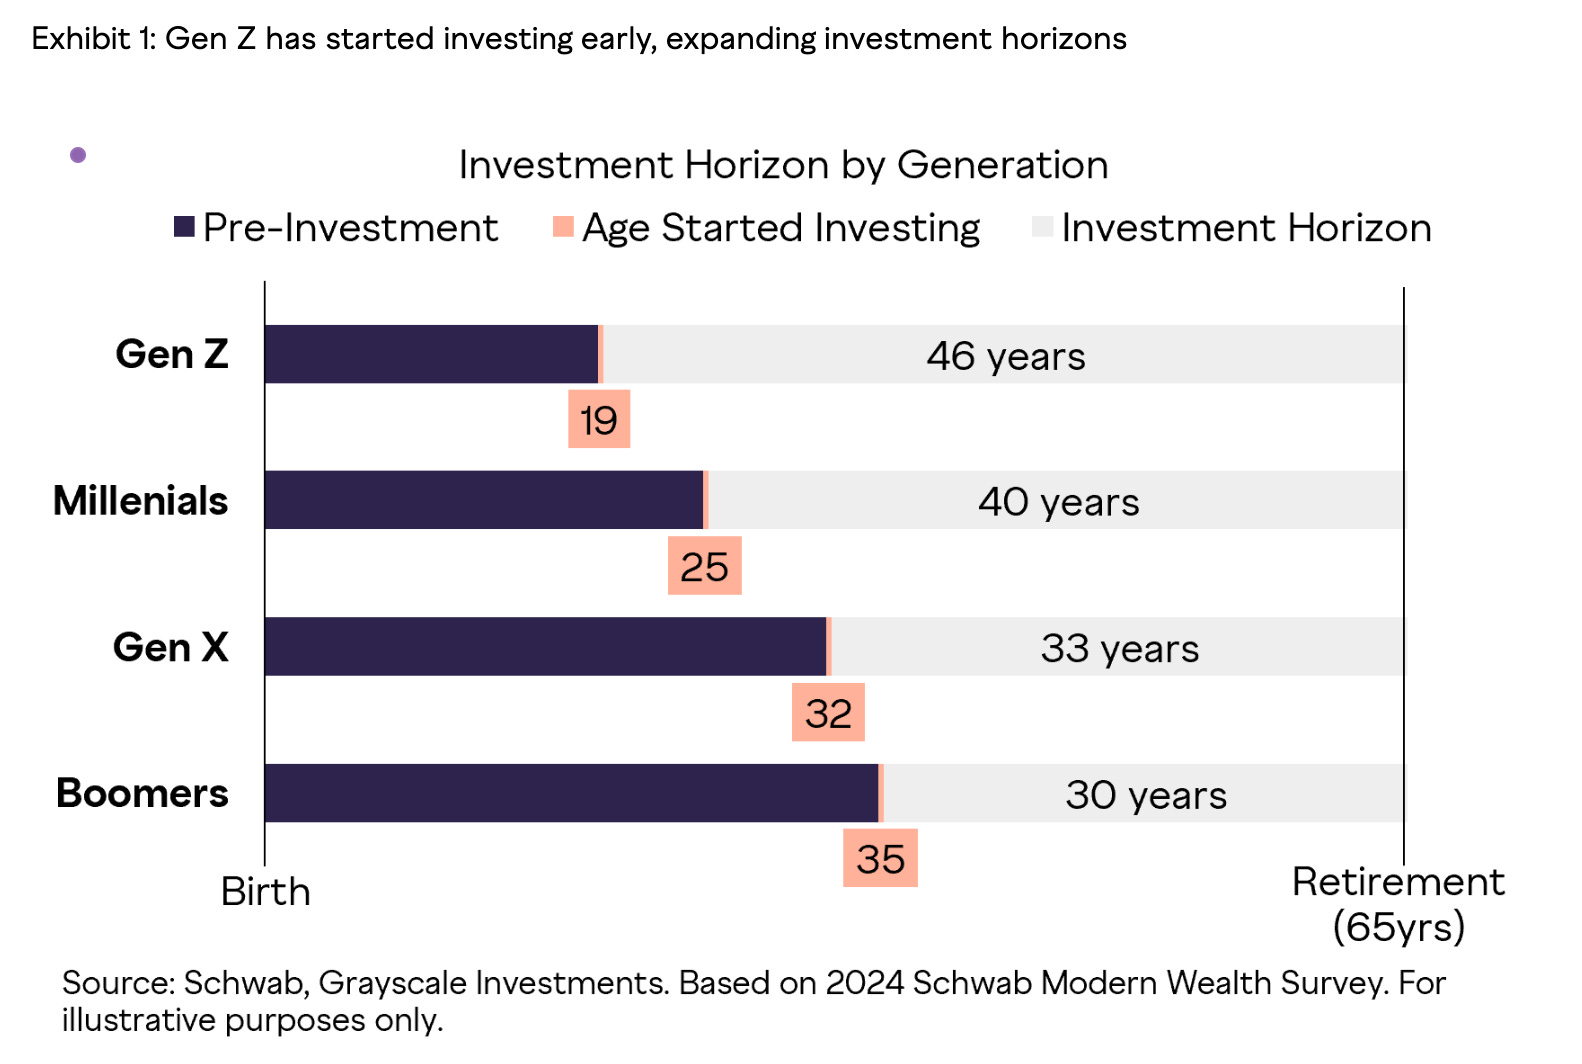
A diferença é impressionante!
Considerando uma aposentadoria aos 65 anos, um integrante da Geração Z que começou a investir aos 19 terá aproximadamente 46 anos para acumular patrimônio.
Um Baby Boomer que começou aos 35, teve apenas 30 anos. São 16 anos adicionais de acumulação, reinvestimento e capitalização composta.
Naturalmente, esses dados se referem aos investidores americanos e não podem ser automaticamente generalizados para os jovens brasileiros.
Nāo obstante, essa é uma tendência que merece atenção e trás uma consequência importante, que vai além dos juros compostos.
Quanto mais cedo alguém começa a investir, maior tende a ser sua capacidade de suportar riscos de mercado ao longo da vida.
Isso acontece porque o investidor jovem possui algo extremamente valioso: ele tem tempo. Tempo para atravessar crises, recuperar perdas, realizar novas contribuições e aproveitar diferentes ciclos econômicos.
Não significa que os jovens devam investir irresponsavelmente ou concentrar suas economias em ativos especulativos.
Significa que suas carteiras podem comportar uma exposição maior a investimentos voláteis, desde que compatível com sua situação financeira, seus objetivos e sua tolerância individual ao risco.
Os ativos digitais, certamente, podem fazer parte dessa equação.
O maior risco é nāo correr risco
É claro que buscar retornos maiores envolve riscos, inclusive a possibilidade de perdas permanentes. A diversificação não elimina esses riscos.
Mas impedir que um participante jovem tenha acesso a determinadas classes de investimentos é uma decisão que terá consequências financeiras importantes.
O problema é que essas consequências, frequentemente, só aparecem décadas depois, quando já não existe tempo para corrigi-las.
Enquanto o mercado financeiro internacional avança na incorporação dos ativos digitais às estratégias de investimento, no Brasil a escolha dos reguladores foi seguir outro caminho para suas entidades fechadas de previdência complementar.
A Resolução CMN nº 5.202, de março de 2025, alterou a Resolução nº 4.994/2022 e estabeleceu expressamente a vedação à aquisição ou manutenção, direta ou indireta, de investimentos em ativos virtuais pelas EFPC.
Não se trata apenas de restringir percentuais de exposição, o que se esperaria de reguladores de fundos de pensāo. Trata-se de uma proibição pura e simples.
Essa é uma contradição difícil de explicar.
Um investidor individual brasileiro (nem precisa ser investidor qualificado) pode adquirir Bitcoin e outros ativos digitais, inclusive por meio de produtos financeiros regulados como fundos de investimentos oferecidos em agencias bancarias.
Um fundo de pensão, que possui gestores profissionais, estruturas de governança, comitês de investimentos, conselhos deliberativos e fiscalização especializada, está impedido de realizar esses investimentos.
Qual é a lógica disso?
Se o problema é a volatilidade, por que não estabelecer limites de exposição?
Se o problema é a custódia, por que não exigir custodiantes qualificados?
Se o problema é a governança, por que não estabelecer critérios específicos de aprovação, monitoramento e gerenciamento de riscos?
Se o problema é a falta de conhecimento dos gestores, por que não exigir capacitação?
Proibir é sempre mais fácil do que regular adequadamente.
Uma regulação que elimina oportunidades, ao invés de estabelecer condições para administrá-las, pode acabar prejudicando justamente aqueles que pretende proteger.
Fundos de pensāo para uma geraçāo que nāo existe
O ambiente em que os fundos de pensão atuam hoje é muito diferente daquele do século passado, em que os participantes delegavam praticamente todas as decisões de investimento às EFPCs.
As novas gerações têm carreiras mais fragmentadas, múltiplas fontes de renda, maior mobilidade profissional e acesso a plataformas financeiras globais.
Também têm uma expectativa de vida maior e precissarāo financiar períodos mais longos de aposentadoria.
Nesse contexto, a capacidade de construir patrimônio ao longo das décadas de atividade será ainda mais importante.
Os jovens que já utilizam plataformas digitais de investimentos dificilmente compreenderão por que seus recursos previdenciários precisam ficar restritos a um universo de ativos mais limitado do que aquele disponível em suas contas bancárias pessoais.
Por que entregar parte de sua poupança a uma instituição que não pode acessar investimentos que eles próprios conseguem adquirir?
Isso deveria preocupar os dirigentes dos fundos de pensão.
A competição pela poupança previdenciária das novas gerações não será travada apenas entre fundos de pensão. Será travada contra:
Bancos digitais;
Corretoras de moedas digitais;
Gestoras globais;
Plataformas de investimentos; e
Soluções financeiras que sequer existiam quando boa parte da regulamentação previdenciária foi concebida.
A liberdade para construir carteiras diversificadas, compatíveis com diferentes horizontes de investimento, poderá representar uma vantagem decisiva.
Mais um prego no caixāo
A previdência complementar fechada brasileira já enfrenta desafios suficientes e nāo sāo poucos:
O envelhecimento dos participantes;
A maturidade crescente dos planos;
A redução relativa da entrada de novos empregados nas patrocinadoras;
A transformação das relações de trabalho; e
A consolidação de EFPC com problemas estruturais.
A estes, se soma uma questão que considero especialmente preocupante:
A dificuldade de oferecer produtos e estratégias de investimentos capazes de atrair as novas gerações e a proibição dos ativos virtuais agrava esse problema.
Não porque o Bitcoin seja uma solução milagrosa para a aposentadoria.
Nāo é.
Nem porque todos os participantes devam investir em criptomoedas.
Não devem.
Uma previdência complementar que pretende sobreviver durante as próximas décadas não pode continuar tratando a inovação financeira como algo que deve ser proibido.
A solução seria permitir exposições prudentes, com limites proporcionais ao risco, custódia qualificada, transparência, monitoramento e estruturas de governança adequadas.
Nos planos CD com múltiplos perfis de investimentos, por exemplo, a exposição poderia variar conforme o horizonte de aposentadoria e a tolerância ao risco dos participantes.
Quem estivesse próximo da aposentadoria poderia optar por estratégias mais conservadoras.
Quem tivesse 40 anos pela frente poderia escolher uma carteira com maior potencial de crescimento, assumindo conscientemente os riscos correspondentes.
Isso não significa abandonar a responsabilidade fiduciária, significa exercê-la de maneira compatível com a realidade de um mercado financeiro em transformação.
Para terminar …
Quando um gestor global de US$ 5 trilhões passa a considerar o Bitcoin em suas projeções de investimentos, não significa que todos devam comprar Bitcoin.
Significa que essa é uma classe de ativos que merece ser estudada seriamente.
Quando a Geração Z começa a investir aos 19 anos, também não significa que todos os jovens devam assumir riscos elevados.
Significa que precisamos repensar as estratégias de acumulação previdenciária para horizontes de 40, 50 ou até mais anos.
Qando os fundos de pensão brasileiros são proibidos de acessar uma classe de investimentos que já faz parte das análises de grandes gestores internacionais, precisamos perguntar se a regulamentação está acompanhando as transformações do mercado.
O maior risco para os fundos de pensão brasileiros não é investir em ativos digitais, mas sim continuar oferecendo soluções de investimentos do século passado para participantes que viverão boa parte de suas vidas no próximo século.
Grande abraço,
Eder.
Opiniões: Todas minhas | Fontes: “Bitcoin’s Institutional Recognition on the Rise after JPM Nod in 2027 Report” e “Gen Z’s Longevity Advantage”, escritos por Zach Pandl.
Disclaimer: Este artigo foi desenvolvido com apoio de inteligência artificial, a partir de orientações do autor, de sua experiência profissional e das informações das fontes consultadas.




Nenhum comentário:
Postar um comentário