

De Sāo Paulo, SP.
As patrocinadoras sabem quanto custa oferecer um plano de contribuiçāo definida (plano CD) aos empregados, mas não sabem quanto esse plano efetivamente proporcionará de renda na aposentadoria.
Pior, no Brasil, essa questão ganha uma dimensão adicional:
A concentração dos investimentos dos fundos de pensāo brasileiros em títulos públicos, pode limitar a acumulação de patrimônio pelo participante, no longo prazo.
Afinal, estamos medindo o sucesso dos planos de previdência pelo dinheiro que entra ou pela aposentadoria que eles serão capazes de proporcionar?
As empresas que oferecem aos seus empregados um plano de previdência complementar:
Depositam, religiosamente, suas contribuiçōes no fundo de pensāo;
Acompanham os custos administrativos;
Comparam o desenho com os oferecidos pelos concorrentes; e
Monitoram o desempenho dos investimentos.
Mas quando alguém faz uma pergunta bastante simples:
Quanto esse plano permitirá que seus empregados recebam mensalmente quando se aposentarem?
… o que se ouve é o silêncio.
A empresa conhece o custo mensal do beneficio, conhece as alíquotas de contribuição feitas em nome de cada participante, conhece o patrimônio acumulado nas contas individuais, conhece até a rentabilidade do último mês, do último ano e dos últimos cinco anos.
Mas não sabe se seus empregados conseguirão se aposentar aos 60, 65 ou 70 anos e muito menos, qual padrão de vida poderão sustentar.
Parece absurdo?
Pois é, uma pesquisa divulgada pela Aon em 2026 mostra que esse problema está longe de ser uma exceção.
O ponto cego da previdência complementar
O estudo intitulado “2026 DC Pension and Financial Wellbeing Survey – Balancing the Value Equation”, conduzido pela AON, revelou uma realidade preocupante entre empresas patrocinadoras de planos CD.
Quando questionadas sobre sua principal abordagem com relação aos planos de previdência oferecidos aos empregados:
53% das patrocinadoras responderam que sua prioridade é manter o benefício alinhado ao oferecido pelas empresas concorrentes.
Apenas 23% disseram que sua prioridade é proporcionar aos empregados uma renda suficiente para que possam se aposentar em determinada idade.
Caramba! Para a maioria das empresas patrocinadoras de fundos de pensāo:
A principal referência para avaliar o plano de previdência não é a renda de aposentadoria que ele proporcionará, mas o que os concorrentes estão oferecendo.
É como se um fabricante de automóveis se preocupasse apenas em oferecer um carro tão bonito quanto o dos concorrentes, mas não verificasse quantos quilômetros ele consegue percorrer com um tanque de combustivel.
Pior, essa situação está piorando:
Em 2022: 46% das patrocinadoras afirmavam priorizar os resultados dos planos focando na renda fornecdida na aposentadoria.
Em 2024: esse percentual caiu para 36%.
Agora, em 2026: chegou a apenas 23%.
Em quatro anos, a proporção de patrocinadoras preocupadas prioritariamente com a suficiência da renda na aposentadoria caiu pela metade.
Não é exatamente uma evolução, é uma involuçāo ... como resumiu muito bem Steven Leigh - Associate Partner da AON:
“O valor de um plano CD não pode ser avaliado apenas pelo custo ou pelo posicionamento competitivo. Ele deve, em última instância, ser medido pelos resultados que ajuda os participantes a alcançar.”
Simples assim, mas parece que estamos esquecendo justamente a finalidade para a qual os fundos de pensāo e seus planos de previdência complementar foram criados.
O que nāo se mede, não se administra.
A pesquisa da AON identificou aquilo que denominou adequacy blind spot, que em traduçāo livre seria algo tipo o ponto cego da adequação da renda de aposentadoria.
Os fundos de pensāo estão investindo em comunicação com os participantes, programas de educaçāo financeira e aprimoramento da governança.
Entretanto, não sabem quanto seus planos de previdência proporcionarão de renda aos participantes, quando estes chegarem na aposentadoria.
É uma contradição extraordinária!
Os fundos de pensāo estão cada vez mais sofisticados na administração dos meios, mas parecem estar perdendo de vista os seus verdadeiros fins.
Na próxima reuniāo do conselho deliberativo do seu fundo de pensāo, faça uma pergunta que muito provavelmente os conselhos, as diretorias executivas e as patrocinadoras nāo sabem responder:
Qual a projeçāo de renda de aposentadoria, nossos planos CD proporcionarão aos participantes individualmente?
Não estou falando de apresentar uma simulação baseada em hipóteses genéricas de rentabilidade e contribuição. Estou falando de algo mais abrangente.
Qual percentual dos participantes conseguirá acumular recursos suficientes para se aposentar aos 60 anos? Aos 65? Aos 70?
Quantos conseguirão manter um padrão de vida (consumo) compatível com suas necessidades?
Quantos precisarão continuar trabalhando porque o patrimônio acumulado será insuficiente?
… e principalmente:
Quantos poderiam alcançar resultados significativamente melhores se as estratégias de investimento fossem diferentes?
Não existe pesquisa equivalente que permita responder a essas perguntas para o conjunto das patrocinadoras dos fundos de pensāo brasileiros.
Suspeito que, se realizássemos um estudo semelhante ao da AON, encontraríamos bastante parecido ao obtido no ReinoUnido. Talvez até pior.
O pior ponto cego: a rentabilidade dos investimentos
A pesquisa da AON revelou outro dado que merece especial atenção dos fundos de pensão brasileiros.
Menos de um terço das patrocinadoras avalia, de forma agregada, os retornos de sua estratégia padrão de investimentos.
Isso é particularmente preocupante porque, ao lado das contribuições, a rentabilidade dos investimentos constitui um dos principais determinantes da renda futura nos planos CD.
Diferentemente dos planos de benefício definido (BD), nos quais existe uma obrigação previdenciária previamente estabelecida, nos planos CD o benefício depende - fundamentalmente - do patrimônio acumulado.
Esse patrimônio acumulado é resultado de uma equação relativamente simples:
Contribuições + rentabilidade acumulada − custos = patrimônio disponível para gerar a renda de aposentadoria.
Quanto maior a rentabilidade líquida obtida ao longo de décadas, maior tende a ser o patrimônio acumulado. Consequentemente, maior poderá ser a renda.
É aqui que a discussão internacional encontra uma característica perversa no Brasil.
Nos últimos anos, a quase totalidade dos fundos de pensão brasileiros aumentaram significativamente suas posições em títulos públicos federais, especialmente aqueles indexados à inflação.
Em alguns planos, essas aplicações representam hoje cerca de 70%, 80% ou até 90% dos investimentos. A justificativa? É conhecida:
As taxas de juros reais brasileiras estão elevadas;
Os títulos públicos oferecem previsibilidade de fluxos financeiros;
O risco de crédito é baixo, e relaçāo à proteção contra a inflação, quando mantidos até o vencimento.
Tudo verdade, mas o que importa é:
Essa estratégia está proporcionando aos participantes o maior patrimônio possível na aposentadoria, considerando os riscos que podem assumir e seus horizontes de investimento?
A resposta não pode ser dada apenas olhando a taxa de juros de uma NTN-B. É necessário avaliar alternativas, diversificação, horizontes de investimento, riscos e retornos esperados.
Uma carteira concentrada em títulos públicos pode ser apropriada para determinados participantes, especialmente aqueles próximos da aposentadoria.
Mas nāo será, muito provavelmente, a melhor alternativa para um jovem de 25 anos que terá mais 35 ou 40 anos pela frente.
O que 1% pode representar para renda de aposentadoria
Para compreender a importância da rentabilidade, vamos fazer um exercício bastante simples.
Imagine um empregado que começa a contribuir para um plano CD aos 25 anos
Ele e sua patrocinadora depositam, juntos, R$ 1.000 por mês
Esse empregado contribui durante 40 anos, até completar 65 anos.
Considere três cenários hipotéticos de rentabilidade real líquida anual:
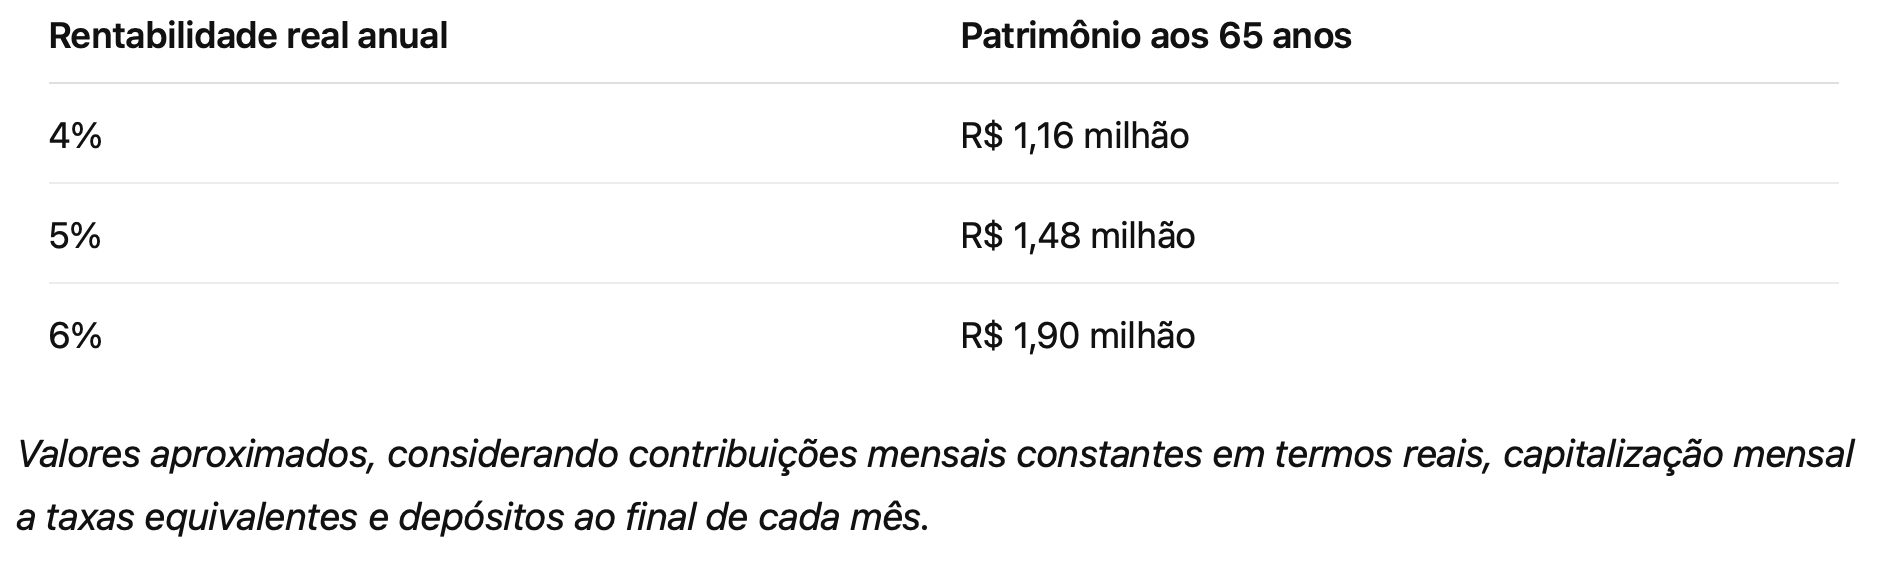
Observe o resultado na tabela acima.
Com as mesmas contribuições e o mesmo período de acumulação, uma diferença de apenas dois pontos percentuais na rentabilidade anual produz aproximadamente R$ 740 mil adicionais de patrimônio.
Isso representa cerca de 64% a mais de recursos disponíveis para serem convertidos em renda de aposentadoria.
Não é pouca coisa!
Naturalmente, retornos maiores não são garantidos e normalmente envolvem riscos adicionais, mas é precisamente por isso que existem: gestão de investimentos, diversificação, estudos de alocação estratégica e avaliação de riscos.
O objetivo não deveria ser simplesmente encontrar uma aplicação que pareça confortável para os gestores e conselheiros.
Deveria ser buscar a melhor relação entre risco e retorno para proporcionar uma aposentadoria adequada aos participantes.
E, no caso dos planos CD, isso exige considerar que diferentes gerações possuem horizontes de investimento e capacidades de assumir riscos muito diferentes.
E se os conselhos passassem a exigir um indicador?

Imaginem se, em vez de dedicar a maior parte das reuniões à rentabilidade mensal, ao cumprimento da política de investimentos e ao acompanhamento dos custos administrativos, os conselhos deliberativos passassem a receber periodicamente um indicador adicional:
Índice de Adequação Previdenciária dos Participantes
Esse indicador poderia estimar, por exemplo, a proporção de participantes que, mantidas determinadas hipóteses de contribuições, rentabilidade e idade de aposentadoria, conseguiriam atingir uma renda considerada adequada às suas necessidades.
Não seria uma promessa de benefício, seria uma ferramenta de planejamento, construída com diferentes cenários e probabilidades.
Os conselhos poderiam acompanhar a evolução desse indicador e identificar quais grupos estariam mais expostos ao risco de “insuficiência previdenciária”.
Poderiam também avaliar como mudanças nas estratégias de investimento, nas contribuições e nas políticas de educação financeira afetariam os resultados esperados.
A patrocinadora deixaria de perguntar apenas quanto custa oferecer o plano e passaria a perguntar quanto o plano CD está ajudando seus empregados a construir uma renda de aposenatdoria.
Os gestores deixariam de ser avaliados apenas pela rentabilidade obtida em comparação com um índice de referência.
Passariam também a ser avaliados pela contribuição de suas decisões para os objetivos previdenciários dos participantes.
Naturalmente, seria necessário reconhecer que a renda final depende também das decisões individuais de contribuição, dos períodos sem contribuição e das condições de conversão do patrimônio em renda.
Mas isso não diminui a importância da avaliação.
Pelo contrário.
No Brasil, onde os planos CD representam uma parcela crescente da previdência complementar fechada, essa questão deveria estar no centro das discussões estratégicas.
Principalmente quando observamos a crescente concentração dos investimentos em títulos públicos.
Uma patrocinadora que não conhece os resultados previdenciários esperados de seu plano está administrando um benefício cujo verdadeiro valor desconhece.
Um fundo de pensão pode ser excelente em administrar dinheiro e péssimo em proporcionar renda de aposentadoria.
Se não soubermos distinguir uma coisa da outra, estaremos medindo o sucesso dos nossos fundos de pensão com a régua errada.
Grande abraço,
Eder.
Opiniōes: Todas minhas | Fonte: “DC schemes face ‘adequacy blind spot’ ahead of VFM regime”, escrito por Callum Conway.
Disclaimer: Esse artigo foi escrito com uso de IA, baseado em prompts do autor, em sua profunda experiencia profissional e nas informações das fontes citadas.




Nenhum comentário:
Postar um comentário