domingo, 1 de novembro de 2026

CRÉDITO PRIVADO, UM MERCADO DE US$ 2 TRILHÕES: OS FUNDOS DE PENSÃO, SABEM ONDE ESTÃO PISANDO?


De Sāo Paulo, SP.


Crédito privado deixou de ser um investimento de nicho para se transformar numa indústria trilionária. Será que os fundos de pensão brasileiros estão preparados para os riscos desse mercado, especialmente quando investem em FIDCs?

Há pouco mais de 15 anos, o crédito privado era uma classe de ativos relativamente restrita, dominada por investidores especializados e operações financeiras que não encontravam espaço nos bancos tradicionais.

Hoje, estamos falando de uma indústria global estimada em US$ 2 trilhões, financiando desde pequenas empresas até gigantescos centros de processamento de dados, destinados à inteligência artificial.

O crescimento foi impressionante! Nāo obstante, há algo que deveria preocupar investidores, especialmente aqueles responsáveis pela poupança previdenciária de milhões de trabalhadores:

Será que um mercado que cresceu tão rapidamente também desenvolveu mecanismos de controle, transparência e gestão de riscos na mesma velocidade?

A resposta não é tão tranquilizadora quanto alguns gostariam.

Como surgiu esse gigante de US$ 2 trilhōes

A história começa, em grande parte, depois da crise financeira de 2008.

Naquele período, os bancos tradicionais passaram a enfrentar exigências mais rigorosas de capital e controles de riscos, enquanto investidores institucionais (como fundos de pensāo) procuravam alternativas de investimento capazes de oferecer retornos superiores aos proporcionados pelos títulos públicos.

Ao mesmo tempo, o mercado de private equity, que investe diretamente em empresas não listadas em bolsa, crescia aceleradamente.

Existe uma conexão importante.

Muitas operações de private equity dependem de endividamento para financiar aquisições e ampliar o retorno dos investidores.

Entāo, quem emprestaria dinheiro para empresas que já apresentavam níveis elevados de endividamento?

Os bancos tradicionais, naturalmente, não estavam particularmente interessados em assumir esses riscos. Surgiu então uma oportunidade gigantesca para gestores especializados em crédito privado.

Grandes gestoras de ativos, com foco específico em investimentos alternativos e mercados privados, como Blackstone, Carlyle e Blue Owl, passaram a desenvolver estruturas capazes de financiar operações que os bancos preferiam evitar.

Segundo Victoria Ivashina - Professora de Finanças da Harvard Business School - a expansão do crédito privado está diretamente relacionada ao crescimento do private equity e à necessidade de financiar operações com maior alavancagem.

O resultado foi o surgimento de um novo segmento financeiro, capaz de movimentar trilhões de dólares fora dos canais tradicionais de financiamento bancário.

Essa indústria continua procurando oportunidades.

Recentemente, o financiamento de grandes projetos de infraestrutura tecnológica, incluindo data centers para inteligência artificial, tornou-se uma nova fronteira de expansão.

O crédito privado deixou de ser uma alternativa de financiamento para se transformar numa peça importante do sistema financeiro global.

O lado sombrio do credito privado
Credito de Imagem:AdobeStock

Em março de 2026, começaram a ganhar destaque notícias sobre restrições a resgates em determinados fundos internacionais que investiam em crédito privado.

Investidores que desejavam retirar seus recursos descobriram que não poderiam fazê-lo integralmente, pelo menos naquele momento.

Alguns fundos precisaram limitar os resgates para evitar a venda precipitada de ativos que não possuem negociação frequente (liquidez) no mercado.

Isso revelou uma fragilidade importante desse modelo de investimento.

O dinheiro pode entrar rapidamente, mas nem sempre consegue sair com a mesma velocidade.

Diferentemente de ações negociadas em bolsa de valores ou títulos públicos que contam com mercados secundários líquidos, muitos empréstimos privados não possuem compradores facilmente identificáveis.

Consequentemente, quando diversos investidores desejam recuperar seus recursos simultaneamente, o gestor pode enfrentar dificuldades para vender os ativos sem provocar perdas relevantes.

Esse não é o único problema, existem pelo menos cinco riscos do investimento em credito privado que merecem atenção especial.

1. Falta de liquidez

O investidor pode descobrir que seu dinheiro ficará comprometido por muito mais tempo do que imaginava.

2. Avaliação pouco transparente dos ativos

Como muitos empréstimos privados não são negociados frequentemente, seus valores dependem de modelos de avaliação.

Isso significa que um ativo pode continuar apresentando uma avaliação relativamente estável mesmo quando a situação financeira do devedor começa a se deteriorar.

3. Endividamento excessivo

Parte dos tomadores de crédito privado já possui elevado grau de alavancagem.

Uma desaceleração econômica, uma redução de receitas ou dificuldades para refinanciar dívidas podem transformar rapidamente uma operação aparentemente rentável em um problema.

4. Interconexão com outros mercados financeiros

Os riscos não ficam necessariamente confinados aos fundos de crédito privado.

Bancos, seguradoras, fundos de investimento e investidores institucionais podem estar expostos direta ou indiretamente às mesmas empresas e operações.

5. Conflitos de interesses

Gestores, originadores, consultores e avaliadores podem possuir interesses econômicos diferentes daqueles dos investidores finais.

Quando as responsabilidades não estão claramente separadas, existe o risco de decisões que favoreçam determinados participantes da operação.

Esses riscos não significam que o crédito privado esteja condenado a provocar uma nova crise financeira, mas lembram uma lição importante deixada por 2008:

Os maiores problemas financeiros frequentemente aparecem onde os riscos são menos transparentes e onde todos acreditam que estão suficientemente protegidos.

O que isso tem a ver com fundos de pensāo?
Credito de Imagem: iStock

Muito mais do que parece. Nos últimos anos, os Fundos de Investimento em Direitos Creditórios, conhecidos por FIDCs, ganharam espaço como investimento alternativo no mercado brasileiro.

Para quem não está familiarizado, um FIDC:

  • É um fundo que investe predominantemente em direitos de receber pagamentos futuros;

  • Esses direitos podem ter origem em operações comerciais, empréstimos, financiamentos e outros créditos;

  • Na prática, o investidor antecipa recursos que serão recuperados conforme os devedores realizarem seus pagamentos;

  • Os FIDCs podem oferecer taxas de retorno atraentes, frequentemente superiores às de investimentos tradicionais de renda fixa.

Por isso, surge um alerta.

Fundos de pensão, que precisam cumprir metas atuariais ou melhorar a rentabilidade de suas carteiras, podem enxergar nesses investimentos uma oportunidade interessante.

Por si só, não há nada de errado nisso.

Afinal, diversificação e busca por retornos adequados fazem parte de uma boa estratégia de investimentos.

O problema surge quando a rentabilidade prometida recebe mais atenção do que os riscos que estāo, efetivamente, sendo assumidos.

FIDCs nāo sāo todos iguais!

Uma característica importante dos FIDCs é a possibilidade de estruturar e oferecer diferentes classes e subclasses de cotas, com prioridades distintas de recebimento.

As cotas seniores, por exemplo, possuem prioridade em relação às cotas subordinadas.

Já as cotas subordinadas absorvem perdas antes das cotas seniores, conforme as regras da estrutura dos fundos.

Isso pode oferecer uma camada adicional de proteção aos investidores que detem em cotas seniores.

Mas atenção!

Uma cota sênior não é sinônimo de investimento sem risco.

Se as perdas da carteira ultrapassarem a proteção proporcionada pela subordinação, os investidores seniores também poderão sofrer prejuízos.

Além disso, a segurança depende de fatores como:

  • qualidade dos devedores;

  • concentração dos créditos;

  • garantias;

  • capacidade de cobrança; e

  • efetiva existência dos direitos creditórios.

É perfeitamente possível que dois FIDCs apresentem rentabilidades semelhantes, mas possuam riscos completamente diferentes, um desafio para os fundos de pensão.

O perigo de ser juiz e jogador ao mesmo tempo

Vale a pena levantar uma questão de governança que considero especialmente preocupante.

Algumas EFPC podem optar por desenvolver metodologias próprias de avaliação do risco de crédito dos investimentos, substituindo ou complementando avaliações realizadas por agências externas.

Em princípio, isso não é necessariamente um problema.

Uma metodologia proprietária pode incorporar informações relevantes, ser mais ágil, ter menor custo e oferecer avaliações adequadas às características dos investimentos.

O problema é quando a mesma área responsável por selecionar e realizar os investimentos também controla a avaliação dos riscos dessas operações.

Imagine a seguinte situação.

  1. Um gestor identifica um FIDC que oferece rentabilidade bastante atraente.

  2. Entretanto, para aprovar o investimento, precisa demonstrar que o risco de crédito está dentro dos limites estabelecidos pela EFPC.

  3. Se o próprio gestor controla o modelo de avaliação, seus parâmetros e suas premissas, existe um potencial conflito de interesses.

  4. Afinal, uma avaliação de risco mais favorável pode facilitar a aprovação da operação que ele próprio deseja realizar.

Não estou sugerindo que os gestores manipulam as avaliações.

O que estou dizendo é que

Uma estrutura de governança responsável não deveria depender exclusivamente da boa intenção de seus profissionais para evitar conflitos de interesses.

Por isso, a utilização de modelos proprietários exige cuidados adicionais:

  • A metodologia precisa ser validada de forma independente;

  • Suas premissas devem ser transparentes; e

  • Os resultados precisam estar sujeitos a questionamentos por profissionais que não tenham interesse direto na aprovação dos investimentos.

É importante também lembrar que uma classificação de risco, seja externa ou proprietária, não elimina a responsabilidade da EFPC de compreender os ativos nos quais investe.

Cinco perguntas que todo conselheiro deveria fazer antes de aprovar invetimento em FIDCs
Credito de Imagem: NeoFeed

Os conselhos deliberativos dos fundos de pensão não precisam se transformar em especialistas na avaliação de cada operação de crédito.

Contudo, precisam assegurar que existam processos adequados de análise, decisão e acompanhamento dos riscos envolvidos no investimento.

Antes de aprovar políticas ou operações que envolvam investimentos em FIDCs, algumas perguntas deveriam ser obrigatórias no âmbito do conselho:

1. Quem está avaliando os riscos?

A avaliação é realizada por uma área independente daquela responsável pela gestão dos investimentos?

2. O que acontece se os devedores não pagarem?

Foram realizados testes de stress considerando inadimplência elevada, deterioração das garantias e dificuldades de recuperação dos créditos?

3. Existe liquidez suficiente?

O prazo de recuperação dos investimentos é compatível com as necessidades de pagamento de benefícios do plano?

4. Conhecemos efetivamente os ativos?

A entidade consegue identificar os principais devedores, as concentrações de risco, a qualidade dos créditos e as garantias existentes?

5. Quem responde quando algo dá errado?

As responsabilidades do gestor, das áreas de riscos, dos comitês e dos órgãos de governança estão claramente definidas?

Essas perguntas parecem simples, porem, respostas superficiais podem esconder riscos bastante complexos.

A responsabilide fiduciária

Investir em um ativo de risco é bem diferente de investir sem compreender adequadamente esse risco.

No primeiro caso, estamos diante de uma decisão legítima de investimento, no segundo, de uma falha de governança.

Para os fundos de pensão, essa é uma distinção fundamental. Os recursos administrados pelas EFPC não pertencem aos gestores, diretores ou conselheiros.

Pertencem aos participantes e assistidos, que esperam receber benefícios previdenciários ao longo de muitos anos.

Consequentemente, a responsabilidade fiduciária exige muito mais do que verificar se determinado investimento está formalmente permitido pela regulamentação.

Exige compreender os riscos, avaliar sua compatibilidade com os objetivos dos planos, estabelecer controles adequados e acompanhar continuamente a evolução das operações.

A Resolução CVM 175 estabelece regras específicas para investimentos em FIDCs, só que a existência de regulamentação não substitui a necessidade de uma governança efetiva por parte dos investidores institucionais.

Especialmente quando estamos falando de operações complexas, pouco líquidas e com avaliações que dependem de modelos complexos.

Vale lembrar que um investimento pode estar perfeitamente enquadrado nas regras e, ainda assim, representar uma decisão inadequada para determinado plano previdenciário.

O que o mercado internacional está ensinando?

A rápida expansão do crédito privado demonstra que existe uma demanda legítima por alternativas de financiamento e por novas oportunidades de investimento.

Revela, também, que o crescimento de uma classe de ativos pode ocorrer mais rapidamente do que o desenvolvimento dos mecanismos necessários para avaliar adequandamente seus riscos.

A Professora Victoria Ivashina chama a atenção para duas questões fundamentais:

  • a necessidade de maior transparência e padronização das avaliações de risco, e

  • a importância de compreender as conexões entre o crédito privado e o restante do sistema financeiro.

Essas sāo preocupações que deveriam fazer parte da agenda dos fundos de pensão brasileiros. Especialmente daqueles que pretendem ampliar suas exposições a FIDCs.

Não se trata de rejeitar essa classe de investimentos, mas sim de reconhecer que ativos complexos exigem estruturas de governança igualmente sofisticadas.

Rentabilidades superiores normalmente não aparecem por generosidade do mercado Elas representam remuneração pelos riscos assumidos.

Concluindo

O crédito privado transformou-se numa indústria de US$ 2 trilhões porque encontrou oportunidades que os bancos tradicionais não estavam dispostos, ou não tinham condições, de aproveitar.

Aproveitar essa como uma oportunidade de investimento, requer possuir capacidade para administrar os riscos envolvidos.

Para os fundos de pensão brasileiros, os FIDCs podem representar uma alternativa legítima de diversificação e rentabilidade.

Desde que acompanhados de análises rigorosas dos riscos, avaliações independentes, controles efetivos e transparência.

O que não se pode admitir é que a busca por pontos adicionais de rentabilidade acabe comprometendo a segurança da poupança previdenciária dos participantes.

O crédito privado pode ser uma excelente oportunidade, mas também pode se transformar numa armadilha.

Fica, para reflexao dos conselheiros dos fundos de pesāo:

Se amanhã um FIDC da carteira apresentar perdas relevantes, vocês conseguirão demonstrar que compreenderam os riscos, questionaram as premissas e adotaram todas as medidas necessárias antes de aprovar o investimento?

Grande abraço,

Eder.


Opiniōes: Todas minhas | Fontes: “How Private Debt Went from Niche to a $2 Trillion Industry”, escrito por Victoria Ivashina | “The $1.7 Trillion Shadow Market Nobody Is Talking About”, publicado no Blockfuturist .

Disclaimer: Esse artigo foi escrito com uso de IA, baseado em prompts do autor, em sua profunda experiencia profissional e nas informações das fontes citadas.

GOSTARIA DE RECEBER, HOJE, UM ANO DE BENEFICIO DO INSS EM TROCA DE ADIAR UM ANO SUA APOSENTADORIA?


De Sāo Paulo, SP.

Pois é, no Reino Unido mais da metade dos jovens adultos, 54% para ser exato, apoiam a proposta que permitiria a eles acessarem, antecipadamente, parte de sua aposentadoria pela previdencia social, em troca de adiar o recebimento dos benefícios previdenciários.

Foi isso que descobriu uma pesquisa feita pela Social Market Foundation (SMF) com pessoas na faixa etária de 25-40 anos, que encararam a ideia de forma positiva, em comparação com apenas 6% que se disseram são contrários.

Dependendo de como o programa fosse estruturado, entre 50% e 70% das pessoas nessa faixa etária aceitariam a oferta.

O “Citizens Advance” seu motivador

A ideia, apresentada inicialmente pelo deputado trabalhista Andrew Lewin, permitiria que indivíduos elegíveis, com idades entre 28 e 40 anos, recebessem um pagamento único equivalente ao valor integral de um ano da nova aposentadoria estatal — atualmente £$ 12.548 (cerca de R$ 91.500) — em troca de adiar o início do recebimento de sua aposentadoria estatal em um ano em relação à data originalmente prevista.

Segundo o modelo delineado, chamado de Citizens Advance (em português: Adiantamento ao Cidadāo), a elegibilidade seria restrita àqueles que acumularam, no mínimo, 10 anos de contribuições para a previdencia social, sendo que aqueles que cuidam de um familiar idoso também poderiam ser considerados para fins de qualificação ao adiantamento.

A intençāo é que uma política assim possa ajudar a enfrentar as crescentes disparidades de riqueza deixadas pelas gerações anteriores.

Mais de 2/3 das pessoas com idades entre 18 e 40 anos no Reino Unido que não possuem casa própria, acreditam que o sonho de ter sua própria casa está “morto” para sua geração.

Ao longo das próximas duas décadas, espera-se que £$ 5,5 trilhões (algo em torno de R$ 40 trilhōes) sejam transferidos pela geração “baby boomer” para seus herdeiros, mas apenas cerca de 30% dos adultos espera ser beneficiado por uma herança.

O “apoio dos pais” - dinheiro da mamãe e do papai usado para ajudar filhos adultos - totalizou quase £$ 10 bilhões (R$ 70 bilhōes) em 2024. No Reino Unido, 52% das pessoas que compram um imóvel pela primeira vez recebem ajuda da família para essa aquisição.

Credito de Imagem: www.smf.co.uk


A SMF sugeriu que duas pessoas que utilizassem o “Citizens Advance” poderiam cobrir quase a totalidade de uma entrada equivalente a 10% do imóvel, para a compra de uma casa de valor médio no Reino Unido.

Alô politicos brasileiros, “pres’tençāo” nisso 👇

Uma pesquisa realizada pelo instituto de pesquisas britânico “Opinium”, constatou que 45% dos entrevistados estariam mais propensos a votar no partido que apresentasse uma proposta igual ao “Citizens Advance”.

Ao serem questionados sobre como utilizariam o dinheiro, a quitação de dívidas foi a resposta mais comum, escolhida por 18% dos participantes, enquanto gastos relacionados à moradia ficaram em segundo lugar, com 16%.

No entanto, o estudo apontou preocupações relacionadas à confiança e à estabilidade das políticas a longo prazo, que impactariam (aumentariam ainda mais) a postergaçāo da idade de aposentadoria.

Entre os entrevistados, 51% esperavam que a idade para a aposentadoria da previdencia social subisse para, pelo menos, 70 anos, enquanto 21% acreditavam que ela poderia aumentar para 75 anos ou mais.

Os participantes do grupo pesquisado também manifestaram a preocupaçāo de que futuros governos possam alterar os termos do acordo ou aumentar ainda mais a idade para a aposentadoria do sistema público de previdência.

Estima-se que a política de adiantamento do beneficio possa, inicialmente, ser implementada com um custo de cerca de £$ 1,3 bilhão no primeiro ano, caso fosse introduzida gradualmente para uma única faixa etária.

Os custos, contudo, subiriam para cerca de £$ 7 bilhões anuais à medida que mais grupos fossem se tornando elegíveis ao adiantamento.

A SMF argumentou que a maior parte do gasto inicial seria, no fim das contas, compensada por economias futuras na previdência social, estimando que 89% dos custos seriam recuperados, de acordo com suas projeçōes.

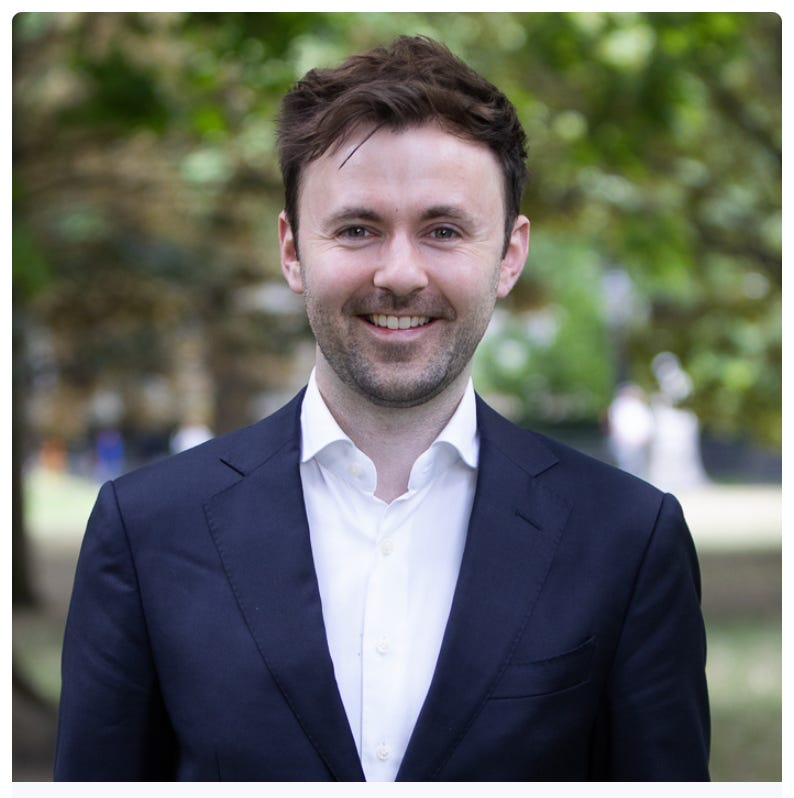
Jamie Gollings, Vice-Diretor de Pesquisa da SMF, afirmou que a Grã-Bretanha enfrenta uma “crise de oportunidades”:

“A possibilidade de comprar uma casa, quitar dívidas ou constituir família depende, cada vez mais, do patrimônio dos seus pais — e não do seu próprio esforço”, declarou ele.

Jamie acha que o programa Citizens Advance poderia mudar essa situação.

“Não se trata de uma doação — mas sim de dar aos mais jovens acesso a um capital que eles próprios já conquistaram, justamente no momento de suas vidas em que isso pode fazer a maior diferença”, completou.

Jamie Gollings - Credito de Imagem: SMF


A pesquisa mostrou que a ideia não é apenas popular em todo o espectro político, mostrou que seria algo transformador.

Jamie instou os formuladores de políticas publicas a aprofundarem a análise da proposta, alertando que o custo da inação poderia ser “uma geração inteira impedida de adquirir a casa própria, atolada em dívidas e perdendo a fé de que o sistema possa, de fato, funcionar para ela”.

E você, o que acha da ideia? Deixe sua opiniāo nos comentários.

Grande abraço,

Eder.


Opiniōes: Todas minhas | Fonte: “Majority of young adults back early state pension access proposal”, escrito por Callum Conway.


O QUE SĀO AS “TRUMP ACCOUNTS” E PORQUE O BRASIL DEVERIA CRIAR CONTAS DE PREVIDÊNCIA DESDE O BERÇO


De Sāo Paulo, SP.

Toda criança que nasce nos EUA recebe, imediatamente, um “Social Security Number”, ou seja, um identifcador do cidadāozinho junto à previdencia social americana - aqui no Brasil recebem um número de C.P.F. (cadastro na Receita federal)

Para as crianças que nascerem nos EUA em 2026, 2027 e 2028 o governo americano abrirá, automatiamente, uma conta de previdência complementar chamada “Trump Account”.

Criaçāo das “Trump Accounts”

Com um semana de vida, para toda criança nascida em 2026, 2027 e 2028:

  • O governo americano abrirà uma conta de poupança em nome do recém nascido, com seu número de cadastro junto a previdência social (Social Security number);

  • A conta precisa ter um pai/māe ou tutor, que agirá como “custodiante” e que pode ser cadastrado online, usando um simples smartphone, laptop ou computador;

  • Assim que o pai ou tutor faz o login e se identifica como o responsável, o governo deposita diretamente na conta de poupança da criança o valor de US$ 1.000 (cerca de R$ 5.500 pela taxa do dólar vigente na data em que esse artigo foi escrito);

  • O dinheiro fica bloquado, ou seja, o pai ou responsável nāo pode movimentá-lo, sacá-lo, nem ter acesso à conta de poupança;

  • O dinheiro fica na conta de poupança até que a criança complete, pelo menos, 18 anos de idade;

  • Aos 18 anos a criança pode tirar o dinheiro para pagar sua educaçāo (escola, faculdade) ou optar por simplesmente deixar o dinheiro acumulando para sua futura aposentadoria.

A unica exigência é que a criança more em um endereço cujo CEP - Código de Endereçamento Postal (ZIP Code) tenha renda domiciliar média mensal baixo de US$ 12.500 (US$ 150.000 por ano), ou seja, a renda do domicilio precisa ser inferior a R$ 68.750 por mês (menor que R$ 825.000 por ano).

A ideia é excluir apenas os milionários porque esse valor de renda media mensal inclui praticamente todo numero de CEP nos EUA.

Só para se ter uma ideia, o bairro de Laguna Beach no condado de Orange Park na Califórnia, onde vivem diversos bilionarios, tem uma renda anual media de US$ 144.000. Isso acontece porque uns poucos bilionarios cercados de muitas pessoas comuns, fazem a renda media ser reduzida.

Credito de Imagem: www.legacykc.com


Os super ricos começam a aderir

Michael Dell, da familia Texana dona da Dell Computadores, está doando US$ 6.5 bilhoes (cerca de US$ 36 bilhōes) para crianças que tenham idade até 10 anos.

Isso equivale a US$ 250 por criança (R$ 1.400 por criança) que, advinha, serāo creditadas nas “Trump Accounts”.

Assim, as 72 milhōes de crianças ameriacanas que nascerem até agora em 2026 terāo US$ 1.250 como investimento inicial em suas contas de poupança para o futuro.

A iniciativa está evoluindo tāo rapidamente, que Elon Musk também anunciaou poucos dias atrás que doará uma açāo da SpaceX para cada uma dessas crianças.

O dinheiro nas “Trump Accounts”, incialmente, só poderiam ser investidos em ETFs (fundos de índices), mas nāo em açōes individuais, vidando manter os investimentos em ativos conservadores no longo prazo.

Porém, com a oferta de Elon Musk, o governo mudou rapidamente as regras para aceitar a doaçāo de açōes individuais. Nesse caso, as açōes precisarāo ficar no minimo cinco anos custodiadas na conta, antes de serem transformadas em dinheiro (que seguirá sem poder ser movimentado até os 18 anos da criança).

Inúmeros outros bilonários estavam apenas esperando para ver como a inovaçāo do governo se desenvolveria e após a iniciativa de Musk, tambem estāo começando a anunciar doaçōes.

O valor maximo que pode ser depositado anualmente nas “Trump Accounts” é de US$ 5.000 (R$ 28.000), incuindo o valor do depósito inicial do governo.

Em um país onde o bilonários constumam fazer muita filantropia e até deixar suas fortunas para caridade antes de morrer, as Trump Accounts tendem a ser o veiculo ideal para doaçōes confiáveis pelos super ricos.

Os juros compostos amam as crianças

Para se ter uma ideia da força dos juros na formaçāo de poupança, podemos fazer uma projeçāo simples.

Se você só depositar US$ 1.000 (R$ 5.5000) quando a criança nascer e depois nāo fizer nenhuma nova contribuiçāo numa conta de previdencia complementar, supondo que o deposito inciial renda 8% a 9% ao ano, o saldo acumulado aos 18 anos de idade será de US$ 4.500 (R$ 25.000) tendo partido de apenas US$ 1.000 (R$ 5.500)!

Se depois dos 18 anos passarem a ser depositados US$ 1.000 por ano (R$ 5.500 por ano) até a pessoa completar 55 anos de idade, aquela crianca tera acumulado quase US$ 1 milhāo, para ser exato, uns US$ 980.000 o que equivale, isso mesmo, a cerca de R$ 5.400.000.

A vantagem que as crianças têm que nós, adultos, nāo temos, é tempo e tempo, meu caro, é tudo que os juros precisam para fazer milagres.

Crianças que crescem com seus pais ou responsaveis mostrando quanto $$$ elas estāo acumulando para o futuro, vāo aprendendo desde cedo sobre como funciona o capitalismo, a bolsa de valores, os juros, os investimentos, o longo prazo.

Voilá, educaçāo financeira na veia. Ao invés de só ficar olhando o TikTok, as crianças olharāo como suas contas de poupança estāo indo, porque as açōes da SpaceX renderam pouco em determinado mês etc.

As escolas, em determinado ponto, abraçarāo o assunto. Imagine o professor de matematica: “todos vocés aqui tem uma conta de poupança, vamos calcular como funciona uma progressāo artimética”.

Credito de Imagem: www.educacaonamao.com.br


Despesas de gestāo dos investimentos

O governo deverá contratar gestores de ativos privados para investir o dinheiro das Trump Accounts.

Nāo obstante, considerando que essas contas deverāo acumular rapidamente trilhōes de dólares, as taxas de administraçāo deverāo ser extremamente baixas, girando em torno de 0,01% dos ativos investidos.

Alem disso, ao investirem em fundos de índices, por exemplo, um ETF que siga o S&P500 (bolsa de valores americana) basta ao gestor colocar no fundo as açōes que compōem o indice e pronto. Praticamente nenhum trabalho de gestāo.

Por que nāo uma Conta de Previdência desde o Berço?

Bem, depois de tudo que foi explicado acima, seria sensacional se nossos politicos colocassem de lado suas brigas dogmaticas por um instante e se dedicassem à criar uma inovaçāo semelhante.

Num país em que os menos favorecidos buscam melhorar de vida, mas nāo tem capital para iniciar um pequeno negócio, uma soluçāo semelhante às Trump Accounts seria um enorme oportunidade para começar a vida e um negócio aos 18 anos.

Grande abraço,

Eder.


Opiniões: Todas minhas | Fonte: “What Trump Accounts Could Mean for Children”, entrevista com John Micha para o Market Insider


quinta-feira, 29 de outubro de 2026

O USO DE IA NO SEU FUNDO DE PENSĀO ESTÁ AJUDANDO OS GESTORES OU OS PARTICIPANTES?


De Sāo Paulo, SP.

Os maiores desafios atuais do segmento de fundos de pensāo, no Brasil e no mundo, giram em torno de ajudar as pessoas a:

  1. Se envolverem / engajarem mais com seus planos de previdencia complementar;

  2. Economizarem o suficiente para a ter a renda de aposentadoria que desejam;

  3. Administrarem seu dinheiro de forma eficaz quando chegarem lá.

Milhões de pessoas ainda poupam pouco, começam a se poupar muito tarde e têm dificuldades para tomar decisões importantes sobre suas rendas de aposentadoria.

Diante desses desafios, surge a pergunta:

Será que a IA e as novas tecnologias digitais poderiam oferecer suporte aos participantes, para melhrar os resultados nessas áreas?

O que a IA esta fazendo nos fundos de pensāo

Credit de Imagem: www.blog.ploomes.com


A inteligência artificial já está tendo impacto individual na gestāo financeira de longo prazo, com um grande número de pessoas usando-a em seu dia a dia.

Em 2025, o Lloyds Banking Group estimou que 28 milhões de pessoas no Reino Unido a utilizavam para gerenciar seu dinheiro — e esse número só cresceu desde então.

Apesar da IA prometer muito mais, por enquanto, ela vem apenas sendo incorporada aos processos operacionais dos fundos de pensāo para transformar a prestação de serviços.

Em paises como a Inglaterra, a IA está sendo utilizada quando os participantes ligam para um fundo de pensāo para falar sobre seus planos de previdencia complementar.

Soluçōes de IA como o “Genesys” auxiliam os atendentes a falar com os participantes sobre seus planos de previdência, automatizando um processo que antes era altamente manual.

A IA captura as anotações da chamada em tempo real, permitindo que os atendentes concentrem toda a atenção na conversa em si. Ela também ajuda a finalizar as ligações com registros claros do que foi discutido e dos resultados acordados.

Isso pode economizar cerca de quatro minutos por chamada. Considerando um fundo de pensāo que receba mais de 2.000 chamadas por dia (uma média), isso gera um ganho de eficência operacional significativo.

O que a IA deveria fazer

Credito de Imagem: ShutterStock


Mas a verdadeira oportunidade para os fundos de pensāo não está em economizar tempo no atendimento – esse não é o objetivo.

Eliminar encargos operacionais e administrativos só ajudará os participantes, se as equipes de atendimento ao cliente passarem a estar mais presentes nas conversas, respondendo mais rapidamente às duvidas dos particpantes e se concentrando no que é mais importante para a pessoa do outro lado da linha.

Quando bem utilizada, a IA pode tornar as interações mais pessoais e não menos.

A IA pode ajudar a identificar se alguém precisa de apoio adicional, inclusive destacando se a pessoa que liga tem alguma vulnerabilidade, para que a área de atendimento do fundo de pensāo possa responder adequadamente.

A IA consegue identificar problemas dos participantes, como dificuldades financeiras subjacentes, se ele tem alguma neurodiversidade ou se tem dificuldade de comunicação, algo que o atendente no telefone talvez não tenha percebido.

Nesses casos, o participante poderia ser encaminhado a uma area especifica para receber apoio adequado.

O potencial da IA está em poder melhorar os resultadosdos participantes diretamente. Não porque ela possa automatizar tarefas, mas porque pode ajudar a fornecer um serviço mais personalizado e eficaz, desde que seja implementada de forma criteriosa e apoiada pelas salvaguardas adequadas.

Claro que melhorar o engajamento dos participantes, o planejamento e a gestāo da renda de aposentadoria, envolve muito mais do que apenas o uso de IA.

A IA não é uma solução mágica, que resolverá todos os problemas.

Contudo, usar IA apenas para melhoria de processos, otimizaçāo da produtividade e aumento da eficiência operacional, sem que isso se traduza em melhoria efetiva para o participante em sí, é focar nos meios, nāo nos fins dos fundos de pensāo.

O objetivo no uso da IA deveria ser:

  • Fornecer informações e orientações às pessoas para que elas entendam melhor seus planos de previdencia complementar;

  • Dar apoio ao participante, de forma clara e direta, online e nas redes sociais, onde as pessoas geralmente buscam informações.

  • Oferecer às pessoas ferramentas digitais para entenderem suas poupanças atuais voltadas para a aposentadoria e o que precisam economizar

  • Dar aos paricipantes o controle sobre a formaçao de renda futura, com a oportunidade de se envolverem mais cedo, para que tenham tempo de melhorar seus resultados, talvez ajustando suas contribuições ou recebendo a pensão mais tarde.

O uso da tecnologia com foco na organizaçāo, ajuda os gestores, nāo necessariamente os participantes, que é o que interessa.

Grande abraço,

Eder.


Opiniōes: Todas minhas | Fonte: “AI’s real promise?: better member outcomes”, escrito por Matthew Bailey.

Related Posts Plugin for WordPress, Blogger...

Cuidados na Portabilidade

Hora no Mundo?

--------------------------------------------------------------------------

Direitos autorais das informações deste blog

Licença Creative Commons
A obra Blog do Eder de Eder Carvalhaes da Costa e Silva foi licenciada com uma Licença Creative Commons - Atribuição - Uso Não-Comercial - Obras Derivadas Proibidas 3.0 Não Adaptada.
Com base na obra disponível em nkl2.blogspot.com.
Podem estar disponíveis permissões adicionais ao âmbito desta licença em http://nkl2.blogspot.com/.

Autorizações


As informações publicadas nesse blog estão acessíveis a qualquer usuário, mas não podem ser copiadas, baixadas ou reutilizadas para uso comercial. O uso, reprodução, modificação, distribuição, transmissão, exibição ou mera referência às informações aqui apresentadas para uso não-comercial, porém, sem a devida remissão à fonte e ao autor são proibidos e sujeitas as penalidades legais cabíveis. Autorizações para distribuição dessas informações poderão ser obtidas através de mensagem enviada para "eder@nkl2.com.br".


Código de Conduta

Com relação aos artigos (posts) do blog:
1. O espaço do blog é um espaço aberto a diálogos honestos
2. Artigos poderão ser corrigidos e a correção será marcada de maneira explícita
3. Não se discutirão finanças empresariais, segredos industriais, condições contratuais com parceiros, clientes ou fornecedores
4. Toda informação proveniente de terceiros será fornecida sem infração de direitos autorais e citando as fontes
5. Artigos e respostas deverão ser escritos de maneira respeitosa e cordial

Com relação aos comentários:
1. Comentários serão revisados depois de publicados - moderação a posteriori - no mais curto prazo possível
2. Conflitos de interese devem ser explicitados
3. Comentários devem ser escritos de maneira respeitosa e cordial. Não serão aceitos comentários que sejam spam, não apropriados ao contexto da dicussão, difamatórios, obscenos ou com qualquer violação dos termos de uso do blog
4. Críticas construtivas são bem vindas.


KISSMETRICS

 
Licença Creative Commons
This work is licensed under a Creative Commons Atribuição-Uso não-comercial-Vedada a criação de obras derivadas 3.0 Brasil License.