quinta-feira, 13 de fevereiro de 2025

EM DEFESA DA “CONSOLIDAÇĀO AUTOMÁTICA” DE SALDOS DE CONTA DE PREVIDENCIA COMPLEMENTAR CORPORATIVO, ABANDONADOS COM PEQUENO VALOR


De Sāo Paulo, SP.


Se o governo não o fizer, os congressistas deveriam fazê-lo:

Colocar um ponto final e reverter a proliferação de saldos de pequeno valor, em planos de previdência complementar corporativos.

Não temos dados no Brasil, para variar, mas o quadro em Terras de Cabral é o mesmo de alhures. Tomando os números dos fundos de pensāo do Reino Unido, dá para ter uma ideia do que anda acontecendo por aqui.

Um relatório do IFS – Institute for Fiscal Studies – um instituto de pesquisas econômicas com sede em Londres – mostra que em 2023 havia em Terras de Sua Majestade mais de 12 milhões de planos de contribuição definida (CD) com saldos inferiores a £$ 1,000 (cerca de R$ 7 mil), que não estavam mais recebendo contribuições.
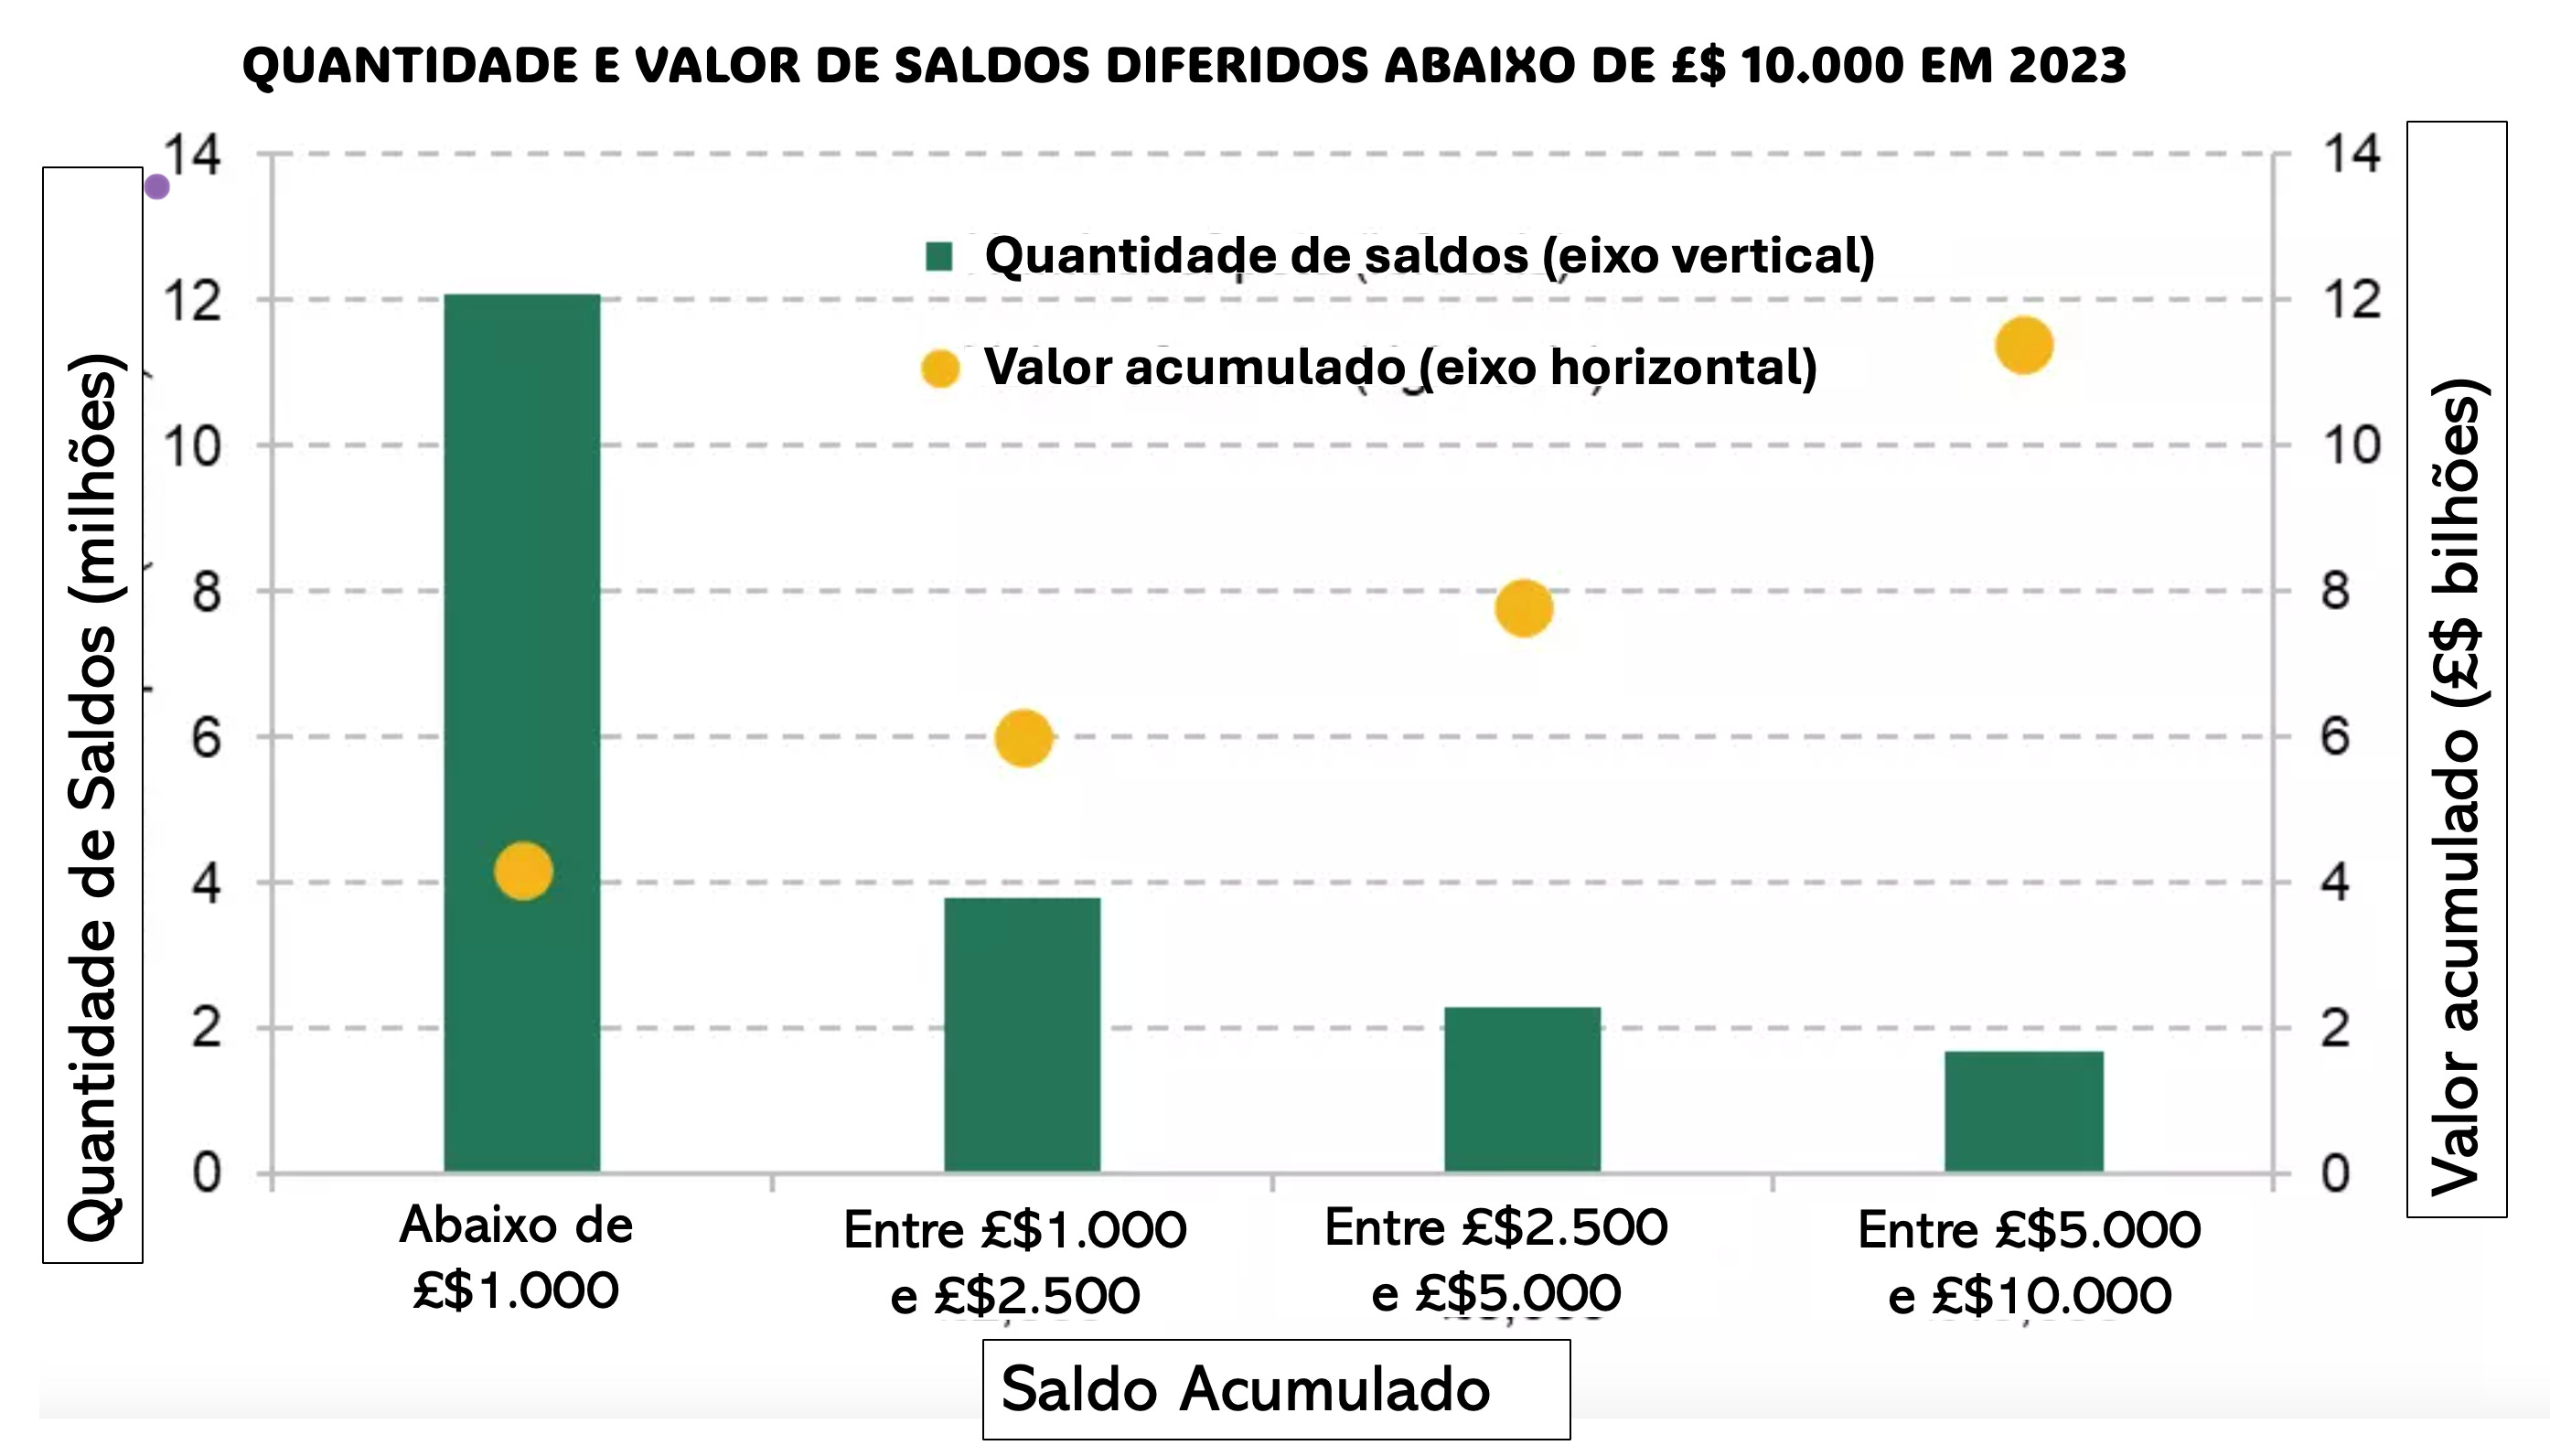

Fonte: Department for Work and Pensions (2023a)


As contas de previdência complementar abandonadas, com saldos de pequeno valor, mantidas nos fundos de pensāo, representam ônus administrativo e sāo antieconômicas.

Por essa razão, defende-se na Europa e nos EUA que sejam consolidadas automaticamente em outra conta de previdência complementar corporativa, mantida pelo participante ou sejam transferidas para um plano de previdência complementar individual em nome dele.

O participante, claro, poderia optar pela não consolidação, mas caso não se manifestasse o saldo seria consolidado, o que o ajudaria a ter a poupança para aposentadoria em apenas um plano CD.

O saldo limite de £$ 1,000 que levaria à consolidação automática, seria aumentado ao longo do tempo para evitar que ficasse defasado em relação a inflação.

A iniciativa, chamada de “o saldo segue o participante” (em inglês: pot follows member) ajudaria a melhorar substancialmente o status quo atual, evitando que esses saldos acabem perdidos para sempre ao serem consumidos pelas despesas administrarias cobradas deles.

A ideia por trás da iniciativa é a mesma adotada na “adesão automática”, i.e., o uso bem-sucedido da economia comportamental que vem ajudando as pessoas a poupar.

Porém, a consolidação automática requer uma medida efetiva das políticas publicas de previdência complementar.

Os formuladores de políticas publicas deveriam ajudar os poupadores tornando regra padrão (default) a consolidação de seus saldos de pequeno valor, muitas vezes diferidos para recebimento na aposentadoria.

Sem isso, os participantes continuarão perdendo os saldos de pequeno valor, abandonados quando mudam de emprego e chegarão na aposentadoria com menos dinheiro poupado.

A consolidação poderia ser feita juntando o saldo do plano de previdência complementar acumulado no fundo de pensāo da empresa que o participante está deixando, com o saldo do plano CD da empresa para onde ele está indo.

Essa consolidação também poderia acontecer transferindo-se o saldo para um plano de previdência complementar individual em nome do participante, tipo um PGBL ou VBGL.

Os mais afetados pela perda dos saldos de pequeno valor

A era da carreira numa única empresa ficou para trás.

De acordo com estatísticas do ministério do trabalho americano, enquanto a geração dos baby-boomers passou por 6,6 empregos entre as idades de 24 e 52 anos, a Geração Z deverá passar por 18 empregos.

Isso significa que deverão se proliferar ainda mais os saldos de pequeno valor, acumulados no fundo de pensão de cada empresa por onde o trabalhador passar.

Os trabalhadores mais afetados serão aqueles de baixa renda, que acumulam saldos pequenos e as mulheres.
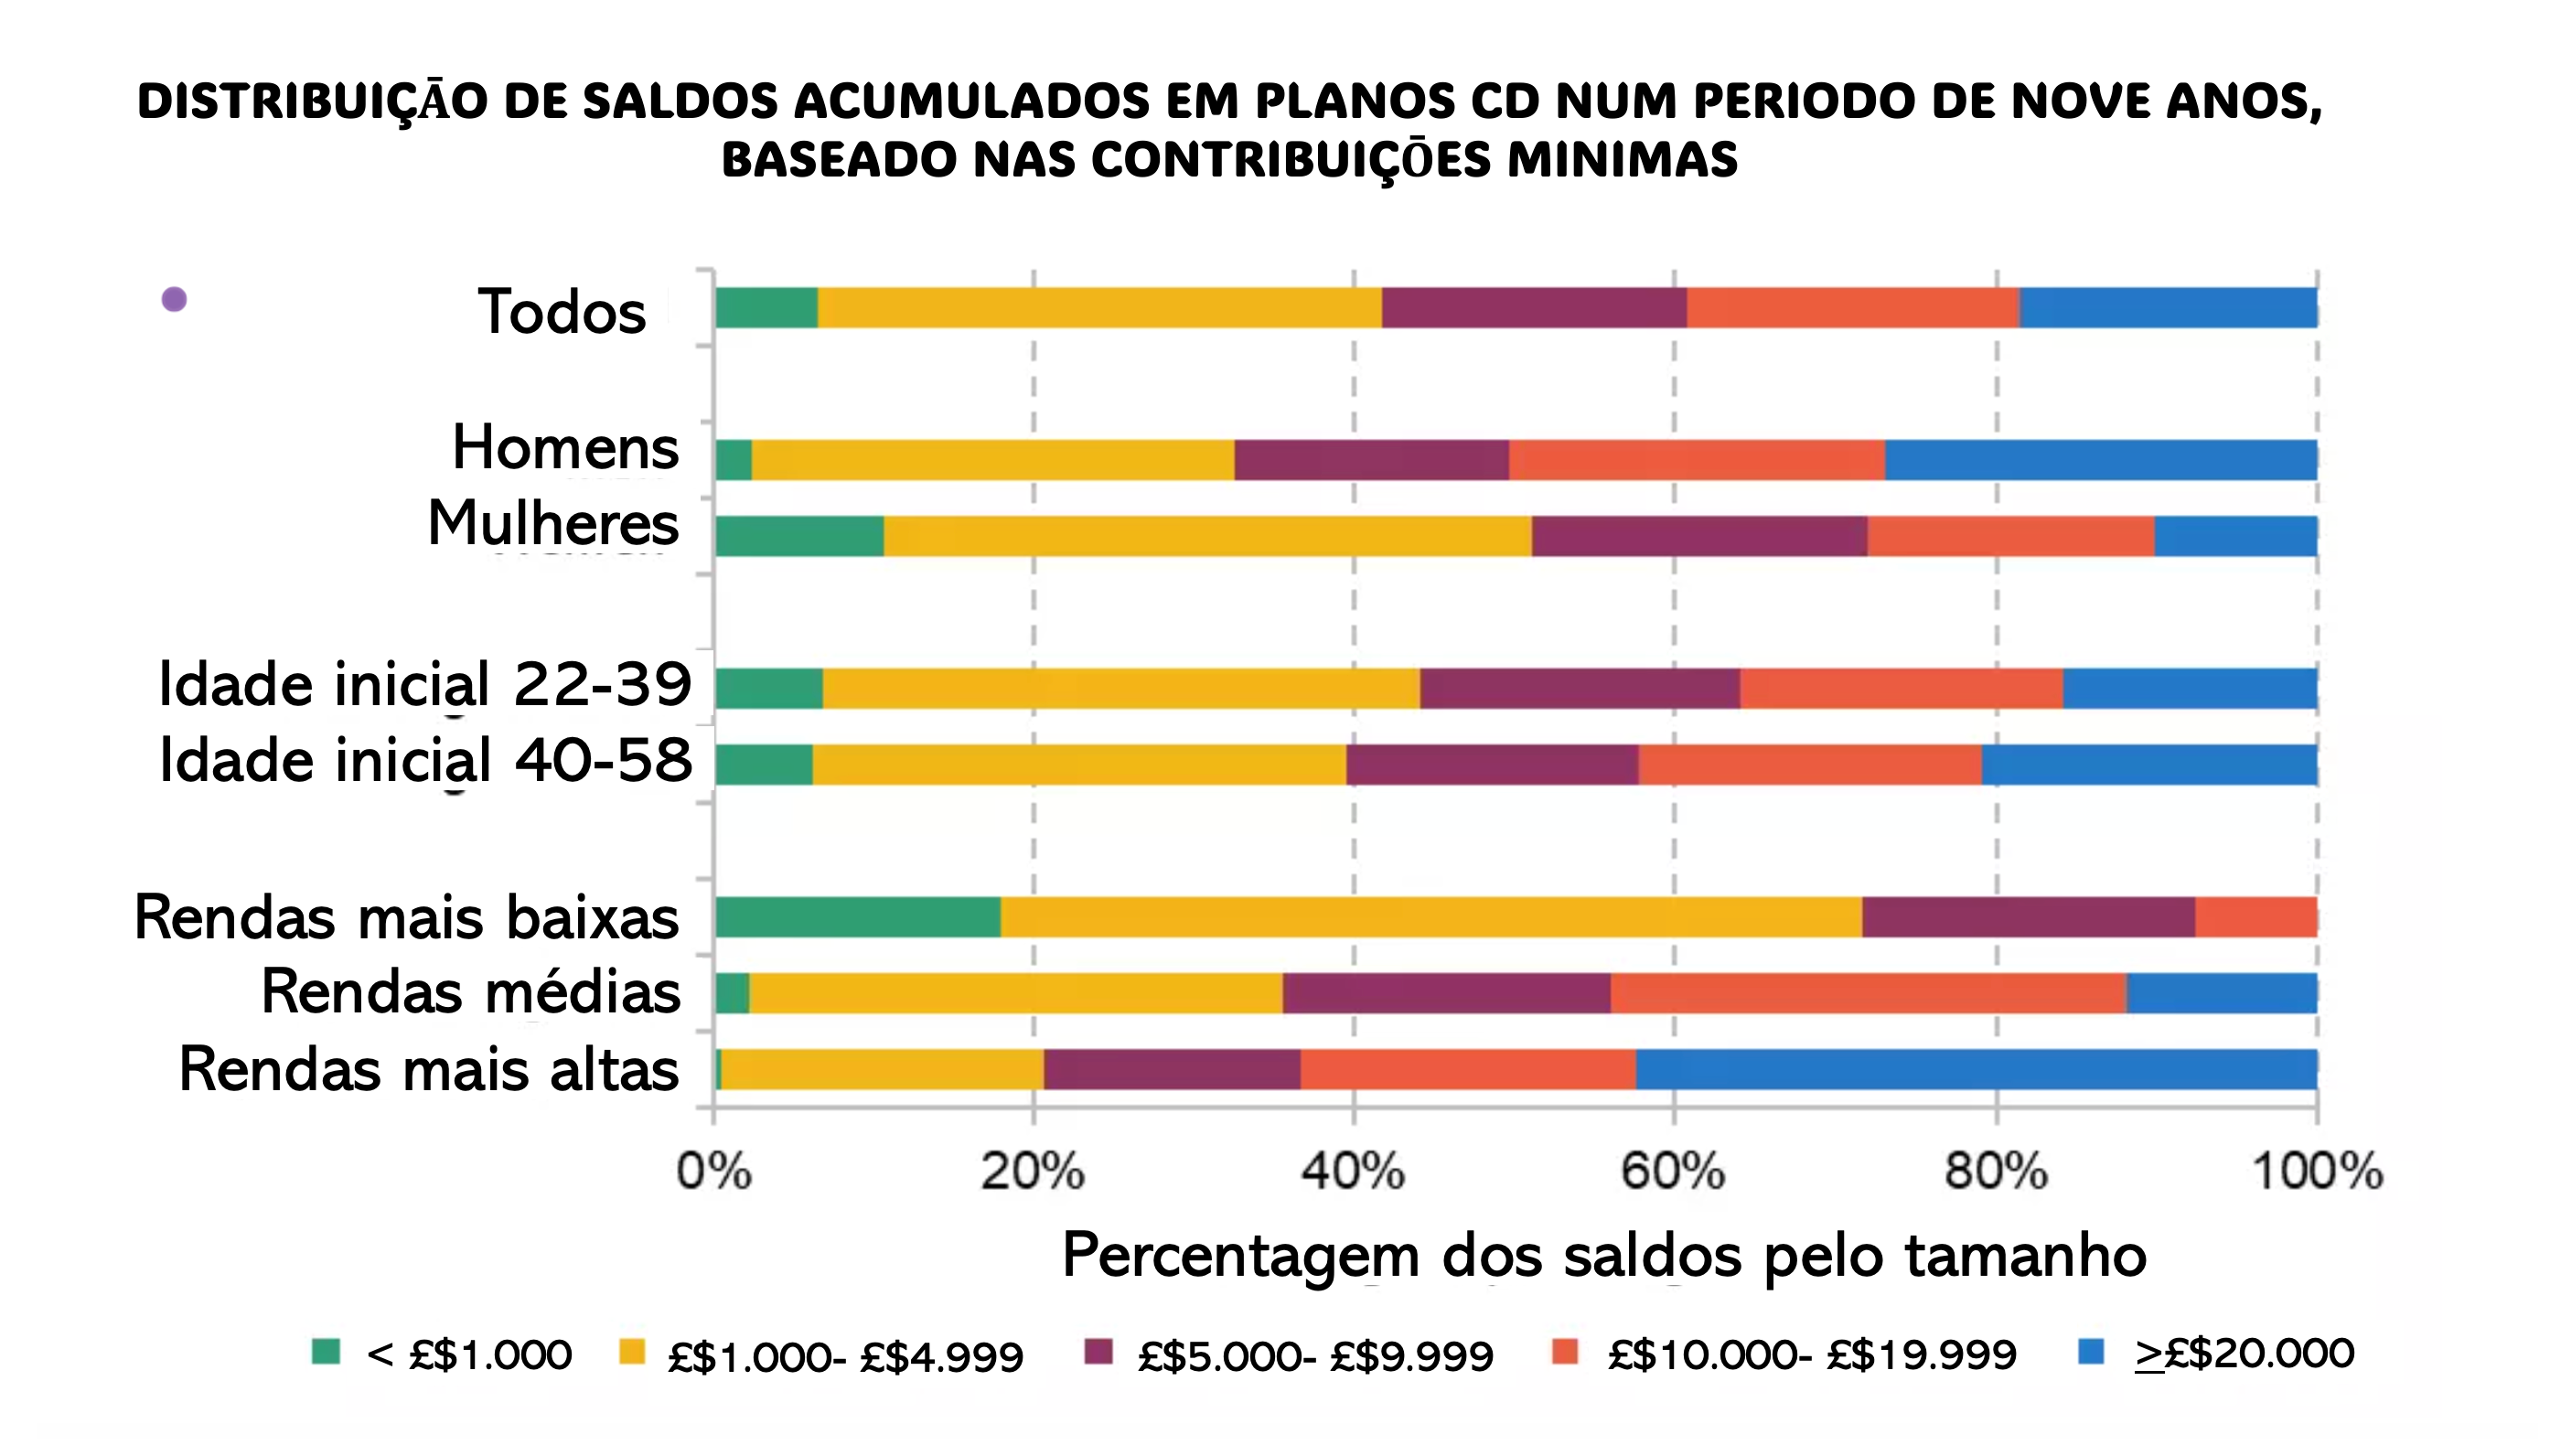
Fonte: IFS calculations using Understanding Society


De acordo com Gary Smith da Evelyn Partners, uma firma de planejamento financeiro:

“Obviamente nāo é o ideal que as pessoas terminem (a carreira) com múltiplos planos de previdência complementar, particularmente, como sugerem as evidências, sabendo que o nível de engajamento das pessoas com seus planos de previdência complementar é extremamente baixo, com os empregados frequentemente perdendo a noção de como e onde sua poupança para a aposentadoria está investida”

Os responsáveis pela regulamentação e pelas políticas publicas de previdência complementar tem tudo para agir em benefício e proteção dos poupadores da previdência complementar corporativa.

Está faltando o que?

Grande abraço,

Eder.


Opiniōes: Todas minhas | Fonte: “'Strong case' for automatic consolidation of small pots, IFS argues”, escrito por Rolly Roach.


quarta-feira, 12 de fevereiro de 2025

SECAS, INUNDAÇŌES, PRAGAS E PANDEMIAS - O QUE DIARIOS E REGISTROS DA TRANSILVANIA DO SECULO 16 SINALIZAM PARA FUNDOS DE PENSĀO?


De Sāo Paulo, SP.


A previsões meteorológicas nunca foram tão precisas como nos dias de hoje. Mas o que dizer sobre o clima no passado?

Evidências ambientais obtidas em amostras de gelo e marcas em sedimentos podem fornecer pistas sobre eventos climáticos há muito esquecidos e como eles moldaram a vida em épocas remotas.

Agora, pesquisadores na Romenia estudaram textos históricos para reconstruir padrões climáticos do Século 16 e seus efeitos na sociedade da Transilvânia.

Os textos, conhecidos por “Arquivos da Sociedade”, incluindo registros históricos, crônicas e diários pessoais, pintam uma imagem sombria. O resultado foi publicado no estudo Frontiers in Climate, descrevendo eventos climáticos extremos e suas consequências antes do início da “Curta Era do Gelo”.

Credito de Imagem: Gaceu et al., 2024

Mostramos que o clima era marcado por uma significativa variação, incluindo períodos prolongados de seca, ondas de calor, episódios de chuvas intensas e inundações. O estudo mostra a complexa interação entre esses fenômenos e seu impacto na agricultura, saúde publica e estabilidade social, enfatizando o papel significativo do clima na história humana”, disse Tudor Caciora, da Universidade de Oradea, na Romenia, que participou do estudo.

Os documentos, que cobrem um período de 500 anos, reportam que a primeira metade do século dezesseis foi, inusitadamente, mais seco e quente na Transilvânia. Um documento descreve assim o verão de 1540:

“As fontes secaram e os rios se resumiram a meros filetes de água. O gado caía nos campos e o ar estava denso, enquanto as pessoas em desespero se reuniam em procissões, rezando por chuva”.

Este relato vívido sublinha as dimensões emocionais e espirituais de se viver em condições climáticas extremas. Em comparação, chuvas frequentes trouxeram inundações na segunda metade daquele seculo, especialmente na década de 1590.

Os pesquisadores notaram que essas intensas oscilações meteorológicas eram seguidas, direta ou indiretamente, por desastres, incluindo 30 anos de peste, 23 anos de fome e nove anos de invasões de gafanhotos nas plantações.

"As cidades podem ter desenvolvido infraestruturas resistentes às inundações ou migrado para áreas mais favoráveis. Os desafios também podem ter estimulado inovações tecnológicas, como sistemas de irrigação ou melhores instalações de armazenamento de alimentos”, comentou Caciora, enfatizando como eventos meteorológicos extremos podem ter impactado as comunidades da Transilvânia.

Os documentos atestam um clima mais quente do que frio ao longo do século 16, a despeito da Curta Era do Gelo que se intensificou por volta de 1560, cujo resfriamento global fez a temperatura anual média no hemisfério norte cair 0,6 graus Celsius.

Os textos históricos representam a visão da população letrada do século 16 na Transilvânia, que era minoria. Os relatos apenas testemunham a experencia local e estão ligados à subjetividade de seus autores.

Nāo obstante, fica claro o impacto que as variações metrológicas, em varias épocas, causam na sociedade como um todo e nos negócios em particular.

Disclosure pelos fundos de pensāo, dos riscos climáticos

A divulgação dos riscos que os eventos climáticos extremos representam para o portfolio de investimentos dos fundos de pensão, ao afetarem empresas e a sociedade, é uma obrigação fiduciária de seus conselhos e diretorias.

No Brasil esse risco não tem sido levado a sério e vem sendo desconsiderado por 100% dos fundos de pensāo. Já no Reino Unido, existem até rankings das medidas que os maiores fundos de pensão britânicos vêm adotando em questões climáticas.

Os fundos de pensāo da Terra de Sua Majestade já passaram da fase de divulgação, com apenas 2 entre os 12 maiores não possuindo uma divulgação adequada (coluna “Measurement & Disclosure”, da figura abaixo).

Fonte: Climate Action Report 2025 - Make-My-Money_matter

A despeito de fazerem o devido reporte dos riscos associados às mudanças climaticas, lá os fundos de pensāo sāo fortemente cobrados por combater as mudanças climáticas, não investindo em empresas que fazem desflorestamento, mal uso da terra ou usam carvão e combustíveis fosseis.

A história humana mostra que fenômenos climáticos extremos vêm acontecendo ao longo do tempo, independentemente da ação humana.

Proteger o portfólio de investimentos dos fundos de pensão contra catástrofes naturais causadas pelo clima é mais do que uma obrigação, faz parte do dever fiduciário de conselheiros e dirigentes.

Se esses não fizerem direito a gestão de riscos, poderão ser responsabilizados mais adiante.

Grande abraço,

Eder.


Opiniōes: Todas minhas | Fonte: “Droughts, Locusts, and Plague: 16th-Century Transylvanian Diaries Expose Climate Chaos”, escrito por Margherita Bassi | “Climate Action Report-2025”, elaborado por Make-My-Money-Matter.


terça-feira, 11 de fevereiro de 2025

A TEORIA DA MUDANÇAS E AS INICIATIVAS ESG DOS FUNDOS DE PENSĀO BRASILEIROS


De Sāo Paulo, SP.


Estariam alguns fundos de pensão brasileiros exagerando, quando divulgam na mídia em geral e comunicam aos participantes, em particular, por meio de seus relatórios anuais, suas credenciais ESG – Environmental, Social & Governance?


Os participantes confiam nos fundos de pensão para guardar e investir sua poupança, é por isso que entregam seu dinheiro para eles. Mas a prioridade dos participantes vem mudando.


Eles ainda querem retornos para sus aplicações, obviamente. Porém, com os ativos direcionados para fundos orientados para aspectos ESG projetados para alcançar US$ 34 trilhões globalmente até 2026, nota-se uma clara demanda por investimentos que tenham impacto positivo sobre o meio ambiente ou a sociedade.


Pesquisas mostram que cerca de 80% dos consumidores no Reino Unido querem que seu dinheiro seja usado para fazer o bem, ao mesmo tempo que entrega retornos. No entanto, 7 em cada 10 investidores acham que muitos investimentos que dizem se preocupar com ESG, na verdade não o fazem.


As pessoas esperam que os produtos rotulados com ESG, façam o que dizem e tenham evidência para sustentar o marketing que divulgam, mas existe um problema de confiança.


No Brasil, nem o CGPC – Conselho de Gestão da Previdência Complementar, nem a PREVIC – Superintendência de Previdência Complementar, nem nenhuma instituição independente, nem ninguém, avalia ou verifica se o palavreado usado no marketing dos fundos de pensão sobre suas iniciativas ESG, corresponde ao que se espera em seus investimentos.


Nossos regiladores deveriam se espelhar na autoridade britânica responsável pelo sistema financeiro das Terras de Sua Majestade (a FCA - The Financial Conduct Authority).


Ou seja, exigir que os fundos de pensão aqui da Terra de Cabral desenvolvam uma “Teoria da Mudança”, descrevendo como esperam que o investimento de seus planos de previdência complementar contribuam para alcançar um impacto positivo e mensurável.

Essa exigência vinha sendo discutida com o mercado desde 2023 (documento abaixo) e passou a valer para as instituiçōes financeiras do Reino Unido no final do ano passado.


Você deve estar se perguntando: “o que é Teoria da Mudança”?

Teoria da Mudança

A Teoria da Mudança surgiu na década de 1950 e ganhou força durante uma mesa redonda realizada em 1990 no Aspen Institute, uma organização internacional sem fins lucrativos, com a presença de Huey Chen, Peter Rossi, Michael Quinn Patton e Carol Weiss.


A Teoria da Mudança liga os objetivos de uma organização à suas atividades. Explica como aquilo que você faz, leva ao impacto que você deseja. Isso passa pelo estabelecimento de passos intermediários e a ligação causal necessária para que seu objetivo final seja atingido.


A teoria da mudança é extremamente poderosa. Nos encoraja a refletir sobre nossos planos e objetivos, a discuti-los com os outros e a deixá-los explícitos.

Pense na teoria da mudança como os pilares da estratégia, avaliação, comunicação e métricas de uma organização.

Teoria da Mudança para fundos de pensão

A teoria da mudança é aplicável a qualquer projeto ou organização que esteja buscando causar um impacto positivo e isso inclui a gestão dos investimentos de um fundo de pensāo.


O conselho deliberativo do seu fundo de pensāo deve começar se fazendo algumas perguntas:

  • Se nosso objetivo é expandir a adoção de estratégias ESG em nossos investimentos e simultaneamente gerar retornos financeiros, como chegaremos lá?
  • Qual impacto teremos como alvo com nossos investimentos?
  • Quais investimentos entregarão esse impacto?
  • O que mediremos para sabermos se o impacto está no caminho certo para ser alcançado?

A teoria da mudança requer uma forma diferente de pensar. Ela pode ser usada para testar a logica por trás de suas atividades e uma vez que a logica tenha sido definida, pode-se pensar sobre serão medidos os resultados desejados.


Tudo junto ajuda a criar uma base de evidências para o impacto almejado.

Por vezes, medir o trabalho vai requerer métricas novas ou modelos inovadores de mensuração ao longo de todo o espectro de impacto dos investimentos,


Como o conselho deliberativo do seu fundo de pensão pode começar? Que tal por um roteiro desenvolvido pela NPC - uma firma de consultoria do setor social – que lista 10 passos para criar uma teoria da mudança.


Desenvolva a teoria da mudança para seu fundo de pensão e faça sua política de investimentos refletir as métricas e objetivos de ESG de seus investimentos.


Ou corra o rico de seu fundo de pensão estar entre os 70% dos investimentos que não contam com a confiança dos consumidores quando se trata de ESG...


Grande abraço,

Eder.


Opiniōes: Todas minhas | Fonte: “Theory of change for fund managers and impact investors”, escrito pelo Flora Charatan e Gurmeet Kaur.


Related Posts Plugin for WordPress, Blogger...

Cuidados na Portabilidade

Hora no Mundo?

--------------------------------------------------------------------------

Direitos autorais das informações deste blog

Licença Creative Commons
A obra Blog do Eder de Eder Carvalhaes da Costa e Silva foi licenciada com uma Licença Creative Commons - Atribuição - Uso Não-Comercial - Obras Derivadas Proibidas 3.0 Não Adaptada.
Com base na obra disponível em nkl2.blogspot.com.
Podem estar disponíveis permissões adicionais ao âmbito desta licença em http://nkl2.blogspot.com/.

Autorizações


As informações publicadas nesse blog estão acessíveis a qualquer usuário, mas não podem ser copiadas, baixadas ou reutilizadas para uso comercial. O uso, reprodução, modificação, distribuição, transmissão, exibição ou mera referência às informações aqui apresentadas para uso não-comercial, porém, sem a devida remissão à fonte e ao autor são proibidos e sujeitas as penalidades legais cabíveis. Autorizações para distribuição dessas informações poderão ser obtidas através de mensagem enviada para "eder@nkl2.com.br".


Código de Conduta

Com relação aos artigos (posts) do blog:
1. O espaço do blog é um espaço aberto a diálogos honestos
2. Artigos poderão ser corrigidos e a correção será marcada de maneira explícita
3. Não se discutirão finanças empresariais, segredos industriais, condições contratuais com parceiros, clientes ou fornecedores
4. Toda informação proveniente de terceiros será fornecida sem infração de direitos autorais e citando as fontes
5. Artigos e respostas deverão ser escritos de maneira respeitosa e cordial

Com relação aos comentários:
1. Comentários serão revisados depois de publicados - moderação a posteriori - no mais curto prazo possível
2. Conflitos de interese devem ser explicitados
3. Comentários devem ser escritos de maneira respeitosa e cordial. Não serão aceitos comentários que sejam spam, não apropriados ao contexto da dicussão, difamatórios, obscenos ou com qualquer violação dos termos de uso do blog
4. Críticas construtivas são bem vindas.


KISSMETRICS

 
Licença Creative Commons
This work is licensed under a Creative Commons Atribuição-Uso não-comercial-Vedada a criação de obras derivadas 3.0 Brasil License.