

De Sāo Paulo, SP.
As preocupações com nossa segurança, quando novas tecnologias entram em cena, não começaram com a Inteligência Artificial (IA), elas sempre existiram.
Há mais de 160 anos, numa época em que o sistema de transporte era dominado por cavalos, o Reino Unido enfrentou um desses dilemas.
Em 1865, com a disseminaçāo dos veículos a vapor, o governo Britânico reagiu aprovando uma lei denominada ‘Locomotive Act’ (Lei da Locomotiva) — que acabou ficando popularmente conhecida como ‘Red Flag Act’ ou Lei da Bandeira Vermelha.
A lei exigia que todo veiculo movido a vapor tivessem uma tripulação de no mínimo três pessoas.
Uma delas deveria caminhar pelo menos 60 jardas (cerca de 55 metros) à frente, carregando uma bandeira vermelha, para:
Alertar os pedestres e o tráfego de veículos de tração animal;
Acalmar cavalos assustados; e
Sinalizar ao condutor para parar diante de qualquer perigo.
A IA realmente precisaria de algo semelhante? Será que no futuro, ao olharmos em retrospectiva para 2026, os apelos para desacelerar o desenvolvimento da IA soarāo tāo ridículos quanto soa hoje uma pessoa com bandeira vermelha indo na frente dos veículos a vapor?
Se os alertas de catástrofe estiverem corretos, a humanidade pode não sobreviver para descobrir. O mais provável, porém, é que a ansiedade atual venha a ser lembrada como hoje lembramos da “Lei da Bandeira Vermelha”.
Aposentados e pensionistas na era dos fraudadores
Durante um tranquilo almoço em familia, num fim de semana, a avó comentou que tinha comprado uma dessas “cadeira elevatórias” para escadas.
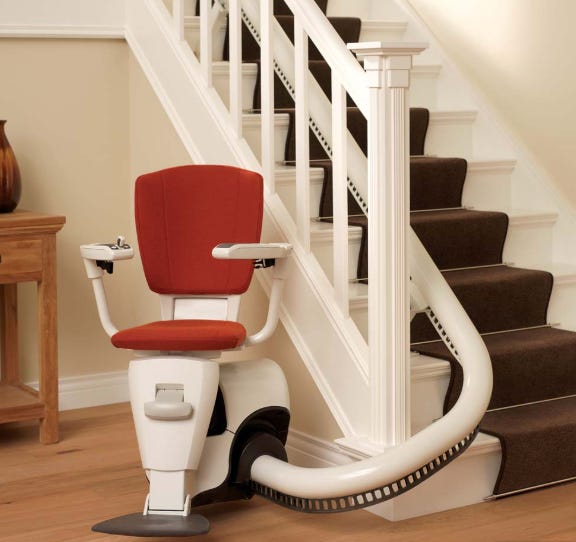
Aos 96 anos e morando sozinha, a velhinha já vinha tendo dificuldade para subir do térreo para o andar de cima e descer. O que causou espanto e confusão na familia, foi a forma como a compra havia sido feita, conforme contou a idosa:
“Um homem veio aqui para tirar as medidas da escada... não consegui encontrar a empresa na Internet... ele me perguntou se eu morava sozinha... disse que me daria um desconto especial.”
À medida que a história avançava, surgiu a informação de que cadeira elevatória ainda não havia chegado — apesar do dinheiro ter saído da conta da velhinha semanas antes — foi quando a família começou a trocar olhares de desconfiança.
Por fim, o filho se inclinou, colocou a mão gentilmente no ombro da māe e falou perto do aparelho auditivo:
“Mãe, será que você nāo caiu em um golpe?”
Histórias como essa são muito mais comuns do que se pensa — e golpes envolvendo aposentados e pensionistas vem crescendo.
A IA pode nāo vir a representar um risco existencial para a humanidade, mas é um risco real para muitos brasileiros que participam de planos de previdencia complementar.
Tanto no setor financeiro quanto na previdencia complementar, os líderes do segmento estão plenamente cientes dos riscos e precisam fazer a sua parte, preparando os participantes e a instituiçāo para o enfrentamento.
Reino Unido e Brasil
No Reino Unido, uma campanha de conscientização sobre golpes, criada esse ano pela Citizens Advice (ONG de defesa do consumidor) se concentra em informar as pessoas sobre os golpes mais recentes e oferecer orientações práticas sobre como se manter alerta para as fraudes.
A Report Fraud do Reino Unido revelou que, em 2024, £$17,6 milhões (R$ 121 milhōes) em poupança da previdência complementar foram perdidos em fraudes, com uma perda média de £$ 33.848 (R$ 232 mil) por pessoa — o equivalente a £$ 48.000 (R$ 329 mil) roubados por dia.
No Brasil, impulsionados pela rápida digitalização, pelo uso massivo do PIX e por táticas sofisticadas de engenharia social, considerando todos os tipos de golpes virtuais, o relatório global “O Estado dos Golpes no Brasil” da GASA (Global Anti-Scam Alliance) apontou que, no mesmo período:
16,5 milhões de brasileiros perderam dinheiro;
O prejuízo total estimado foi de R$ 21,2 bilhões;
A média de desvio foi de R$ 1.287 por pessoa lesada.
Ao contrário do Reino Unido, onde o Report Fraud centraliza e divulga mensalmente o total exato de dinheiro perdido por indivíduos em fraudes envolvendo fundos de pensão, o Brasil carece de um indicador unificado para a previdência complementar.
Os dados de golpes individuais envolvendo participantes de fundos de pensāo acabam diluídos nas estatísticas gerais de estelionato, elaboradas pelos estados.
Táticas usadas pelos criminosos
Embora os golpes sempre tenham existido, o rápido desenvolvimento da IA no último ano permitiu que criminosos criassem deepfakes cada vez mais convincentes, clonassem sites legítimos e elaborassem mensagens altamente personalizadas, difíceis de distinguir das verdadeiras.
O Centro Nacional de Denúncias de Fraudes e Crimes Cibernéticos do Reino Unido - oficialmente renomeado como Report Fraud - elaborou um relatório recentemente no âmbito do Grupo de Ação contra Golpes em Previdência Complementar (PSAG) coordenado pelo órgão regulador de previdencia complementar do Reino Unido (TPR).
O relatório constatou que os fraudadores estão utilizando táticas sofisticadas de falsificaçāo de identidade para visar pessoas que poupam para a aposentadoria.
Em particular, os golpistas têm invadido contas de e-mail e utilizado correspondências roubadas para se passar por participantes de planos de previdencia complementar, entrando em contato com os fundos de pensāo para redirecionar saques (resgates) para contas bancárias fraudulentas.
No Brasil, as iniciativas acontecem em nível corporativo. Associaçōes como a ANAPAR - Associação Nacional dos Participantes de Fundos de Pensão e EFPCs como o INFRAPREV, emitem alertas constantes sobre golpes focados em enganar o beneficiário na ponta final.
O principal formato de fraude mapeado aqui Terra de Cabral inclui o Golpe da Falsa Restituição:
Criminosos enviam cartas ou e-mails usando nomes de instituições inventadas - como a inexistente “Federação Nacional dos Beneficiários da Previdência Complementar”.
O documento afirma que o participante tem direito a um lote de restituição de valores do fundo de pensão (geralmente na casa dos R$ 20.000 a R$ 50.000).
É cobrada uma “Taxa de Desbloqueio” para liberar esse falso dinheiro.
Os golpistas exigem que o aposentado faça um depósito ou PIX prévio de valores que variam entre R$ 900 e R$ 2.000 a título de “custas judiciais” ou “taxas de cartório”.
Assim que o depósito é feito, os criminosos desaparecem.
A Superintendente da Report Fraud e do National Fraud Intelligence Bureau, no Reino Unido, Amanda Wolf, descreveu assim o impacto desses golpes:
“Quando uma pessoa tem as economias de toda uma vida roubadas por criminosos implacáveis, as consequências podem ser devastadoras, deixando-a em uma situação de incerteza. É por isso que alertamos as pessoas para que fiquem atentas às táticas de criminosos que visam aqueles que estão poupando e investindo para a aposentadoria.”
O que pode ser feito para combater essa ameaça?
Embora a vigilância por parte dos participantes seja fundamental, o setor de fundos de pensāo também precisa desempenhar seu papel.
Conselheiros, prestadores de serviço e administradores devem continuar a fortalecer os processos de verificação, investir em cybersegurança e colaborar com iniciativas de compartilhamento de informações, para se manterem um passo à frente dos fraudadores.
Patrocinadoras também podem ajudar, ao incorporar a conscientização sobre golpes em seus programas de bem-estar financeiro, orientar os participantes a falar com a area de atendimento de seu fundo de pensāo em caso de suspeita e utilizar comunicações claras e em linguagem simples, que facilitem a compreensão de temas complexos, como a transferência de planos de previdência, resgates e portabilidades.
Os participantes devem estar atentos a:
Pressāo para aderir a uma oportunidade de investimento no ato, é um forte sinal de fraude. Organizações legítimas jamais farão você se sentir assim;
Ligações não solicitadas sobre seu plano de previdência complementar — elas podem partir de criminosos que tentam obter informações pessoais para se passar por você e acessar sua conta no fundo de pensāo.
A tecnologia também pode fazer parte da solução. As mesmas ferramentas de IA exploradas pelos golpistas, podem ser usadas para detectar padrões suspeitos, sinalizar inconsistências em solicitações de transferência/resgate/portabilidade e proteger os dados dos participantes por meio de autenticação multifator e monitoramento em tempo real.
💡 Como identificar se uma notificação de resgate é GOLPE
Nenhum fundo de pensão sério ou órgão do governo vai agir de forma apressada ou exigir pagamentos para você liberar seu próprio dinheiro.
Fique atento a estes sinais de alerta:
Pagamentos para receber o dinheiro: Se a mensagem ou o contato dizem que você precisa pagar uma “taxa”, “custas judiciais”, “imposto de renda adiantado” ou “emolumentos de cartório” para liberar o seu próprio dinheiro: é 100% golpe. O imposto de renda de planos de previdência complementar é retido direto na fonte (descontado do valor que você recebe) e nenhuma taxa externa é cobrada por PIX ou boleto.
Uso de nomes genéricos ou imponentes: Cartas e e-mails de golpistas costumam usar nomes falsos como remetente, que misturam termos oficiais, como “Associação Nacional dos Previdenciários”, “Tribunal de Justiça Previdenciária” ou “Federação de Resgates Privados”.
Urgência e ameaças: Mensagens que dizem que o valor “vai expirar em 48 horas” ou que “retornará para o caixa do Estado” se você não responder rápido são desenhadas para fazer você agir pelo impulso do medo ou da ganância.
Canais de contato informais: Fundos de pensão não utilizam números de celular comuns para resolver resgates milionários via WhatsApp, nem usam domínios de e-mail gratuitos (como @gmail.com ou @hotmail.com). Nunca ligue para os números de telefone fornecidos na carta ou mensagem suspeita. Pegue o seu contracheque ou documento de participante, localize o telefone oficial do Serviço de Atendimento (SAC) da sua entidade e ligue para confirmar.
Em resumo
Os golpistas prosperam graças à confusão, ao isolamento e à confiança cega, sem verificaçāo.
Seja um jovem poupador ou uma avó de 96 anos vulnerável, as táticas podem variar, mas o objetivo é sempre o mesmo: fazer com que as pessoas percam o dinheiro que conquistaram com tanto esforço.
Como nos lembram as campanhas de conscientização sobre golpes, proteger nossas economias começa com conscientização, vigilância e colaboração.
Para o setor de fundos de pensāo e de previdência complementar, isso significa não apenas defender-se vigilantemente contra fraudes, mas também, capacitar os participantes a reconhecerem, por conta própria, os sinais de alerta.
Grande abraço,
Eder.
Opiniōes: Todas minhas | Fonte: “AI Red Flag”, escrito por John Authers | “Protecting pensions in an age of deception”, escrito por Callum Conway.




Nenhum comentário:
Postar um comentário